
Fiscal Policy under Low Interest Rates


Fiscal Policy under Low Interest Rates
Xem xét lại chính sách tài khóa và chính sách tiền tệ trong môi trường kinh tế có mức nợ cao và lãi suất thấp
Các nhà hoạch định chính sách tại các nền kinh tế phát triển đang phải đối mặt với một môi trường tài khóa đặc biệt: tỷ lệ nợ hiện ở mức cao trong lịch sử và – một khi cuộc chiến chống lạm phát kết thúc – lãi suất thực có khả năng sẽ lại duy trì ở mức rất thấp. Sự kết hợp này đòi hỏi phải xem xét lại vai trò của chính sách tài khóa và chính sách tiền tệ – và đây chính là điều Olivier Blanchard đề xuất trong cuốn sách Fiscal Policy under Low Interest Rates.
Hiện tồn tại nhiều quan điểm khác nhau về định hướng mà chính sách tài khóa nên theo đuổi. Một số ý kiến, dựa trên mức nợ cao, cho rằng giảm nợ phải là ưu tiên hàng đầu. Những ý kiến khác, dựa trên mặt bằng lãi suất thấp, lại ít lo ngại hơn; họ cho rằng vẫn còn dư địa tài khóa và không nên loại trừ khả năng tiếp tục gia tăng nợ nếu điều đó là cần thiết.
Blanchard lập luận rằng lãi suất thấp không chỉ làm giảm chi phí tài khóa của nợ mà còn làm giảm chi phí phúc lợi của nợ. Đồng thời, ông chỉ ra rằng lãi suất thấp làm thu hẹp dư địa điều hành của chính sách tiền tệ – qua đó làm gia tăng lợi ích của việc sử dụng chính sách tài khóa, bao gồm thâm hụt và nợ công, để ổn định kinh tế vĩ mô. Nói ngắn gọn, lãi suất thấp đồng nghĩa với chi phí thấp hơn và lợi ích cao hơn của nợ.
Sau khi phác thảo chính sách tối ưu, Blanchard xem xét ba ví dụ về chính sách tài khóa trong thực tiễn: củng cố tài khóa sau cuộc Khủng hoảng Tài chính Toàn cầu, sự gia tăng mạnh của nợ công tại Nhật Bản và sự kết hợp giữa chính sách tài khóa và tiền tệ hiện nay của Hoa Kỳ.
Những kết luận của ông mang lại những hàm ý thực tiễn đối với các nhà hoạch định chính sách kinh tế và tài khóa, các ngân hàng và các chính trị gia trên toàn thế giới.
Xem thêm
Please wait while flipbook is loading. For more related info, FAQs and issues please refer to DearFlip WordPress Flipbook Plugin Help documentation.
Tài liệu khác cùng chủ đề

Activism in Language Teaching and Language Teacher Education
 Amber N. Warren, Natalia A. Ward
 Thể loại: Sách mở
 Lượt xem: 13
Static Palace
Leora Fridman
Thể loại: Sách mở
Lượt xem: 9 
Signs of Disability
Stephanie L. Kerschbaum
Thể loại: Tài liệu mở
Lượt xem: 9 
Selbstsorge im Leben mit Demenz: Potenziale einer relationalen Praxis
Valerie Keller
Thể loại: Chăm sóc sức khỏe
Lượt xem: 11 
Rabies in the Streets: Interspecies Camaraderie in Urban India
Deborah Nadal
Thể loại: Chăm sóc sức khỏe
Lượt xem: 10 
Psychiatriereform in der Bundesrepublik Deutschland: Eine Chronik der Sozialpsychiatrie und ihres Verbandes – der DGSP
Christian Reumschüssel-Wienert
Thể loại: Chăm sóc sức khỏe
Lượt xem: 10 
Prevention: Gender, Sexuality, HIV, and the Media in Côte d’Ivoire
Christine Cynn
Thể loại: Chăm sóc sức khỏe
Lượt xem: 11 
Poverty in Polycrisis: Dynamic Pathways for Lasting Change
Vidya Diwakar
Thể loại: Chăm sóc sức khỏe
Lượt xem: 11 
Personalised Medicine: A Critical Approach to Data-Driven Medicine
Michael Morrison, Saheli Datta Burton
Thể loại: Chăm sóc sức khỏe
Lượt xem: 10 
Peer-Unterstützungsbeziehungen im Kontext psychischer Beeinträchtigung
Klara Lammers
Thể loại: Chăm sóc sức khỏe
Lượt xem: 9 
Orientierungsmuster und Beanspruchungserleben in der Pflege
Bianca Leufgen
Thể loại: Sách mở
Lượt xem: 11 
Love in the Time of Zika: Environmental Crisis and the Future of Reproduction
Paige Marie Patchin
Thể loại: Sách mở
Lượt xem: 10 
Living with Health Inequalities: Upstream–Downstream Connections
Anne Rogers, David Pilgrim
Thể loại: Sách mở
Lượt xem: 11 
Konzepte und Modelle Integrierter Medizin: Zur Aktualität Thure von Uexkülls (1908-2004)
Ottmar Leiß
Thể loại: Chăm sóc sức khỏe
Lượt xem: 8 
Glocal Pharma: International Brands and the Imagination of Local Masculinity
Ericka Johnson, Ebba Sjögren and Cecilia Åsberg
Thể loại: Chăm sóc sức khỏe
Lượt xem: 11 
Getting Better: The Policy and Politics of Reducing Health Inequalities
Clare Bambra, Julia Lynch and Katherine E. Smith
Thể loại: Chăm sóc sức khỏe
Lượt xem: 11 
From Bench to Bedside, to Track and Field: The Context of Enhancement and Its Ethical Relevance
Silvia Camporesi
Thể loại: Sách mở
Lượt xem: 14 
Fatal Family Violence and the Dementias: Gray Mist Killings
Neil Websdale
Thể loại: Sách mở
Lượt xem: 13 
Experiences of Health Risks: Prevention, Power Dynamics and Inequalities
Claudine Burton-Jeangros
Thể loại: Sách mở
Lượt xem: 14 
Empfindliche Körper: Kopfschmerzpraktiken zwischen Alltag und Medizin
Stefan Dreßke
Thể loại: Sách mở
Lượt xem: 10 
Die Robotisierung der Pflege: Möglichkeiten, Grenzen und Assoziationen robotischer Assistenzsysteme
Christoph Ohneberg
Thể loại: Sách mở
Lượt xem: 9 
Die medizinische Versorgung von Menschen ohne Papiere in Deutschland: Studien zur Praxis in Gesundheitsämtern und Krankenhäusern
Maren Mylius
Thể loại: Sách mở
Lượt xem: 12 
Clowns and Jokers Can Heal Us: Comedy and Medicine
Albert Howard Carter III
Thể loại: Sách mở
Lượt xem: 11 
Banking on Milk: An Ethnography of Donor Human Milk Relations
Tanya Cassidy, Fiona Dykes, Bernard Mahon
Thể loại: Sách mở
Lượt xem: 9 
Apotheke 4.0 – Digitale Transformation der Vor-Ort-Apotheken: Eine empirische Analyse der Digitalisierungsakzeptanz und deren Einflussfaktoren
Judith Becker
Thể loại: Chăm sóc sức khỏe
Lượt xem: 11 
Affective Injustice in Healthcare
Brenda Bogaert
Thể loại: Chăm sóc sức khỏe
Lượt xem: 15 
Formalization of Banking Supervision: 19th–20th Centuries
Eiji Hotori, Mikael Wendschlag, Thibaud Giddey
Thể loại: Quản lý - Kinh tế
Lượt xem: 10 
Financial Security and Household Life Insurance: Bridging the Gap
Joanna Dębicka, Anna Jędrzychowska
Thể loại: Quản lý - Kinh tế
Lượt xem: 9 
Financial Instability and Systemic Risk: From the Global Financial Crisis and Beyond
Jagoda Kaszowska-Mojsa
Thể loại: Quản lý - Kinh tế
Lượt xem: 11 
Building a Cashless Society: The Swedish Route to the Future of Cash Payments
Niklas Arvidsson
Thể loại: Tài liệu mở
Lượt xem: 10 
Advanced Macroeconomics: An Easy Guide
Filipe Campante, Federico Sturzenegger, Andrés Velasco
Thể loại: Quản lý - Kinh tế
Lượt xem: 11 
Market Segmentation Analysis: Understanding It, Doing It, and Making It Useful
Sara Dolnicar, Bettina Grün, Friedrich Leisch
Thể loại: Quản lý - Kinh tế
Lượt xem: 10 
Undue Hate
Daniel F. Stone
Thể loại: Sách mở
Lượt xem: 7 
The Psychology Of Economic Inequality
Jim Orford
Thể loại: Sách mở
Lượt xem: 9 
Reason and Less
Vinod Goel
Thể loại: Sách mở
Lượt xem: 10 
COVID-19 Pandemic as a Catalyst for Change – Consumer’s Perspective
Barbara Kucharska, Grzegorz Maciejewski, Mirosława Malinowska, Kajetan Suchecki
Thể loại: Quản lý - Kinh tế
Lượt xem: 13 
Xu hướng biến động của trật tự thế giới theo cực đến năm 2030 và tầm nhìn đến giữa thế kỷ XXI
"Lê Phương Hòa, Trần Khánh"
Thể loại: Công bố trong nước
Lượt xem: 19 
Điểm thi tiếng anh trung học phổ thông và chính sách tuyển dụng giảng viên: cơ sở thực tiễn đưa tiếng anh trở thành ngôn ngữ thứ hai ở bậc đại học
Trần Doãn Phú
Thể loại: Giáo dục
Lượt xem: 15 
Ứng dụng công nghệ thông tin và chuyển đổi số trong quản lý nhà nước đối với doanh nghiệp và hộ kinh doanh du lịch trên địa bàn thành phố Huế
Phan Thị Phương Thảo
Thể loại: Du lịch - khách sạn
Lượt xem: 15
Yêu cầu về đổi mới sáng tạo trong marketing định hướng tiêu dùng xanh ở Việt Nam hiện nay
Nguyễn Thị Hay
Thể loại: Quản lý - Kinh tế
Lượt xem: 18
Ứng dụng mô hình dữ liệu bảng trong đánh giá rủi ro tín dụng tại các ngân hàng thương mại Việt Nam
"Đặng Thị Thúy, Nguyễn Ngọc Chi"
Thể loại: Quản lý - Kinh tế
Lượt xem: 18 
Học tập và làm theo tư tưởng, đạo đức, phong cách Hồ Chí Minh đối với thanh niên, sinh viên hiện nay
Lê Minh Huyền
Thể loại: Quản lý - Kinh tế
Lượt xem: 19
Phát triển kinh tế bền vững vùng dân tộc thiểu số: những cơ hội và thách thức
Vũ Thị Thanh Minh, Trần Chí Vỹ
Thể loại: Công bố trong nước
Lượt xem: 17
Phát triển năng lực số cho nhân viên hành chính – văn thư tại cơ sở giáo dục nhằm nâng cao hiệu quả quản lý kinh tế và hành chính
Nguyễn Thúy Vân, Nguyễn Thị Hảo, Đặng Hiền Diệu
Thể loại: Công bố trong nước
Lượt xem: 21
Tiếp biến văn hóa hành chính trong bối cảnh sáp nhập các đơn vị hành chính hiện nay – Thách thức và khuyến nghị
Nguyễn Thị Hảo, Vũ Thị Thu Hà
Thể loại: Công bố trong nước
Lượt xem: 21 
XÂY DỰNG VÀ CHUẨN HÓA BỘ CÔNG CỤ ĐÁNH GIÁ SỰ HÀI LÒNG CỦA SINH VIÊN ĐỐI VỚI HOẠT ĐỘNG ĐÀO TẠO NGÀNH DƯỢC: NGHIÊN CỨU TRƯỜNG HỢP TẠI TRƯỜNG ĐẠI HỌC THÀNH ĐÔ
Đặng Vũ Hà, Trần Thị Thu Trang
Thể loại: Công bố trong nước
Lượt xem: 19
PHÁT TRIỂN VÀ THẨM ĐỊNH PHƯƠNG PHÁP UHPLC-DAD ĐỂ ĐỊNH LƯỢNG AMYGDALIN TRONG HẠT CỦA LOÀI PRUNUS ARMENIACA L.
Nguyễn Quốc Tuấn, Nguyễn Thị Hồng Nhung, Phí Thị Tuyết Nhung, Nguyễn Ngọc Linh
Thể loại: Công bố trong nước
Lượt xem: 20
CÁC HỢP CHẤT TRITERPENOID TỪ QUẢ MƯỚP ĐẮNG VÀ TIỀM NĂNG CHỐNG VIÊM CỦA CHÚNG
Lê Bá Vinh, Vũ Thị Hồng, Nguyễn Cao Cường, Nguyễn Ngọc Linh
Thể loại: Chăm sóc sức khỏe
Lượt xem: 17
GIẢI PHÁP NÂNG CAO CHẤT LƯỢNG CHĂM SÓC SỨC KHỎE Y TẾ CỘNG ĐỒNG CHO ĐỒNG BÀO DÂN TỘC THIỂU SỐ, GIAI ĐOẠN HIỆN NAY
Chu Vũ Bảo Thư, Phan Đức Nam
Thể loại: Chăm sóc sức khỏe
Lượt xem: 27
NÂNG CAO HIỆU QUẢ TÀI CHÍNH QUA TÍCH HỢP KẾ TOÁN QUẢN TRỊ VÀ KẾ TOÁN TÀI CHÍNH NGHIÊN CỨU TẠI CÁC TRƯỜNG ĐẠI HỌC NGOÀI CÔNG LẬP
Đặng Thị Thúy
Thể loại: Quản lý - Kinh tế
Lượt xem: 17
THƯƠNG MẠI QUỐC TẾ TỪ LÝ THUYẾT ĐẾN THUẾ ĐỐI ỨNG Ở VIỆT NAM
Trần Thị Hằng, Nguyễn Văn Trọng
Thể loại: Quản lý - Kinh tế
Lượt xem: 15
ỨNG DỤNG TRÍ TUỆ NHÂN TẠO TRONG CHĂM SÓC SỨC KHỎE
Nguyễn Văn Diễn, Nguyễn Thùy Trang
Thể loại: Công bố trong nước
Lượt xem: 20
LUẬN GIẢI SỰ CẦN THIẾT ĐÀO TẠO, PHÁT TRIỂN NGUỒN NHÂN LỰC SỐ THEO TINH THẦN NGHỊ QUYẾT SỐ 57-NQ/TW CỦA BỘ CHÍNH TRỊ, KHOÁ XIII
Trần Đăng Bộ
Thể loại: Công bố trong nước
Lượt xem: 21
Phát triển khu kinh tế ven biển vùng Trung Bộ thích ứng với biến đổi khí hậu
Vũ Thị Thanh Minh, Nguyễn Quang Giải
Thể loại: Công bố trong nước
Lượt xem: 23
Đánh giá tiềm năng phát triển du lịch nông nghiệp vùng Nam Bộ Việt Nam
Đào Quyết Thắng, Vũ Thị Thanh Minh
Thể loại: Công bố trong nước
Lượt xem: 24 
Risk Management for Enterprises and Individuals
Etti Baranoff, Patrick Lee Brockett, Yehuda Kahane
Thể loại: Quản lý - Kinh tế
Lượt xem: 94 
China in Transition
Christian Böber
Thể loại: Quản lý - Kinh tế
Lượt xem: 74 
Consumer Psychology
Paul M.W. Hackett, Jessica B. Schwarzenbach, Uta Maria Jürgens
Thể loại: Quản lý - Kinh tế
Lượt xem: 87 
Time in Education Policy Transfer
Gita Steiner-Khamsi
Thể loại: Sách mở
Lượt xem: 89 
Financial and Behavioral Health for Helping Professionals
Jeffrey Anvari-Clark
Thể loại: Tài liệu mở
Lượt xem: 89 
Strategic City Branding: Insights from Asian Cities
Viriya Taecharungroj
Thể loại: Quản lý - Kinh tế
Lượt xem: 78 
Loyalty Schemes in Retailing
Nicolas Hofmann
Thể loại: Sách mở
Lượt xem: 73 
Market-Oriented Disinformation Research: Digital Advertising, Disinformation and Fake News on Social Media
Carlos Diaz Ruiz
Thể loại: Quản lý - Kinh tế
Lượt xem: 68 
A Macroeconometric Model for Saudi Arabia: A Case Study on the World’s Largest Oil Exporter
Fakhri J. Hasanov, Frederick L. Joutz, Jeyhun I. Mikayilov, Muhammad Javid
Thể loại: Quản lý - Kinh tế
Lượt xem: 82 
Negotiating Gendered Identities in Primary School
Jon Swain
Thể loại: Sách mở
Lượt xem: 91 
Critical Thinking for Global Citizenship Education
Brighid Golden
Thể loại: Sách mở
Lượt xem: 90 
Capital in Banking: The Role of Capital in Banking in the 19th and 20th Century The United Kingdom the United States and Switzerland
Simon Amrein
Thể loại: Sách mở
Lượt xem: 78 
China: Surpassing the “Middle Income Trap”
Shaojie Zhou, Angang Hu
Thể loại: Sách mở
Lượt xem: 86 
China’s Modern Economic Statecraft: A Wealth-Power Dialectic
Zhang Xiaotong
Thể loại: Sách mở
Lượt xem: 95 
Competition and Profitability in European Financial Services: Strategic, Systemic and Policy Issues
Morten Balling, Frank Lierman, Andy Mullineux
Thể loại: Sách mở
Lượt xem: 76 
Econometric modeling of managerial decisions at the macro and micro levels
Oksana Chernega, Uyrii Yakovenko, Anastasia Chepurnova, Oleksandra Makieieva, Olena Nieizviestna, Natalia Ivanova, Viktorija Koverza, Volodymyr Kotkovskyi, Yevhenii Tryhubchenko, Tetiana Kozhukhova, Yuliia Bocharova, Lyubov Shevchenko, Valentina Barabanova, Valery Yankovsky, Yuliia Lyzhnyk, Yuliia Vorobiova, Viktoriia Koshel, Ganna Gorina, Galina Bohatyryova, Olha Nikolaichuk, Svitlana Revutska, Nataliia Pryimak, Radion Nykyforov, Oleksandr Romanykha, Kateryna Khavrova, Nataly Lokhman, Maria Kolchuk, Alexander Kravtsov, Eugene Klevtsov
Thể loại: Sách mở
Lượt xem: 93 
Environmental, Social, and Governance Ratings: Risks, Regulations, and Market Dynamics
Patrycja Chodnicka-Jaworska
Thể loại: Quản lý - Kinh tế
Lượt xem: 77 
A Practical Guide to Understanding and Implementing Challenge-Based Learning
Kenan Dikilitaş, Tim Marshall, Masoumeh Shahverdi
Thể loại: Giáo dục
Lượt xem: 93 
Transformative-Emancipatory Pedagogy (TEP) to Reimagine Education
Teresa M. Cappiali
Thể loại: Giáo dục
Lượt xem: 83 
The International Bureau of Education (1925-1968)
Rita Hofstetter, Bernard Schneuwly
Thể loại: Tài liệu mở
Lượt xem: 82 
Supervising Student Independence
Maria Zackariasson, Jenny Magnusson
Thể loại: Sách mở
Lượt xem: 84 
Iconographic Research Poetry
Marcy Meyer
Thể loại: Sách mở
Lượt xem: 76 
Misrepresentation and Silence in United States History Textbooks
Mneesha Gellman
Thể loại: Sách mở
Lượt xem: 81 
ESG Risk in Investment Funds and Insurance: Regulatory Perspectives and Market Reaction
Patrycja Chodnicka-Jaworska
Thể loại: Quản lý - Kinh tế
Lượt xem: 76 
Education and Skills for Inclusive Growth, Green Jobs and the Greening of Economies in Asia: Case Study Summaries of India, Indonesia, Sri Lanka and Viet Nam
Rupert Maclean , Shanti Jagannathan , Brajesh Panth
Thể loại: Sách mở
Lượt xem: 153 
Innovation, Sustainability and Management in Motorsports: The Case of Formula E
Hans Erik Næss , Anne Tjønndal
Thể loại: Sách mở
Lượt xem: 156 
Indigenous Knowledge and Education in Africa
Chika Ezeanya-Esiobu
Thể loại: Giáo dục
Lượt xem: 154 
Global Business Strategy: Multinational Corporations Venturing into Emerging Markets
Kazuyuki Motohashi
Thể loại: Quản lý - Kinh tế
Lượt xem: 142 
Market Segmentation Analysis: Understanding It, Doing It, and Making It Useful
Sara Dolnicar , Bettina Grün , Friedrich Leisch
Thể loại: Quản lý - Kinh tế
Lượt xem: 157 
The Fundamental Elements of Strategy: Concepts, Theories and Cases
Xiu-bao Yu
Thể loại: Tài liệu mở
Lượt xem: 163 
Inclusion Organisation in Universities
Roxana D. Baltaru
Thể loại: Tài liệu mở
Lượt xem: 141 
Firm Competitive Advantage Through Relationship Management: A Theory for Successful Sustainable Growth
Bartosz Deszczyński
Thể loại: Tài liệu mở
Lượt xem: 144 
Artificial Intelligence and Education in the Global South
Fernando Reimers, Zainab Azim, Maria-Renée Palomo, Callysta Thony
Thể loại: Tài liệu mở
Lượt xem: 142 
Learning in the Postdigital Knowledge Society
Monika Popow
Thể loại: Tài liệu mở
Lượt xem: 151 
Techlash: The Future of the Socially Responsible Tech Organization
Ian I. Mitroff , Rune Storesund
Thể loại: Quản lý - Kinh tế
Lượt xem: 146 
Reframing Global Poverty in Language Education
Roger Dale Jones
Thể loại: Sách mở
Lượt xem: 154 
Community Education and Neoliberalism
Camilla Fitzsimons
Thể loại: Sách mở
Lượt xem: 130 
Service Design Capabilities
Nicola Morelli , Amalia de Götzen , Luca Simeone
Thể loại: Tài liệu mở
Lượt xem: 143 
Entrepreneurial Cognition: Exploring the Mindset of Entrepreneurs
Dean A. Shepherd , Holger Patzelt
Thể loại: Quản lý - Kinh tế
Lượt xem: 141 
Transaction Cost Management: Strategies and Practices for a Global Open Economy
Chihiro Suematsu
Thể loại: Quản lý - Kinh tế
Lượt xem: 151 
Trailblazing in Entrepreneurship: Creating New Paths for Understanding the Field
Dean A. Shepherd , Holger Patzelt
Thể loại: Quản lý - Kinh tế
Lượt xem: 178 
The Art of Sustainable Performance: A Model for Recruiting, Selection, and Professional Development
Bas Kodden
Thể loại: Quản lý - Kinh tế
Lượt xem: 154 
Gambling in an Online World
Virve Marionneau
Thể loại: Quản lý - Kinh tế
Lượt xem: 120 
An Introduction to Cognitive Economics
Andrew Caplin
Thể loại: Quản lý - Kinh tế
Lượt xem: 163 
Tư tưởng Hồ Chí Minh về xóa đói, giảm nghèo và sự vận dụng của Đảng ta trong điều kiện mới
Đậu Trọng Chương, Chử Văn Tuyên, Đinh Thế Thuận
Thể loại: Quản lý - Kinh tế
Lượt xem: 106 
Những nghiên cứu về quản lý nhà nước đối với điểm đến du lịch – một số vấn đề đặt ra và hướng giải quyết
Phan Thị Phương Thảo
Thể loại: Công bố trong nước
Lượt xem: 100 
Yêu cầu tăng cường phân phối sản phẩm OCOP trên sàn thương mại điện tử của thành phố Hà Nội
Hà Thị Thu Thủy
Thể loại: Công bố trong nước
Lượt xem: 115 
Ứng dụng công nghệ thông tin và hiệu quả tài chính trong doanh nghiệp du lịch: phân tích trường hợp tại Việt Nam
Đặng Thị Thúy
Thể loại: Quản lý - Kinh tế
Lượt xem: 99 
Phát triển nguồn nhân lực số đáp ứng yêu cầu chuyển đổi số quốc gia theo tinh thần Nghị quyết số 57-NQ/TW của Bộ Chính trị khóa XIII
Nguyễn Đức Thọ, Trần Đăng Bộ
Thể loại: Công bố trong nước
Lượt xem: 105 
Bảo lãnh tín dụng hỗ trợ các doanh nghiệp nhỏ và vừa tại Việt Nam – Thực trạng và khuyến nghị chính sách
Đinh Thị Phi Nga
Thể loại: Công bố trong nước
Lượt xem: 97 
Quản lý nhà nước về phát triển và ứng dụng trí tuệ nhân tạo tại Việt Nam hiện nay
Nguyễn Thị Hảo, Nguyễn Văn Trọng
Thể loại: Công bố trong nước
Lượt xem: 115 
Kiến thức và thái độ hành vi của sinh viên trong việc tự ý sử dụng kháng sinh
Đặng Vũ Hà, Trần Thị Thu Trang
Thể loại: Chăm sóc sức khỏe
Lượt xem: 117
Nghiên cứu chế tạo xà bông từ tảo spirulina
Đỗ Thị Huyền Thương, Vũ Quốc Mạnh, Lê Thị Hiền, Nguyễn Thị Huyền Trang, Đào Thị Mai Hương, Phạm Văn Đại, Nguyễn Ngọc Linh, Phạm Thị Bích Đào
Thể loại: Công bố trong nước
Lượt xem: 109 
Thực trạng ảnh hưởng của luật tục đến bình đẳng giới ở vùng dân tộc thiểu số của tỉnh Hà Giang
Vũ Thị Thanh Minh
Thể loại: Công bố trong nước
Lượt xem: 99 
Bảo vệ môi trường sinh thái trong phát triển đô thị bền vững tại Việt Nam: Thực trạng và giải pháp
Phùng Thị Nga, Hoàng Văn Hiệp
Thể loại: Công bố trong nước
Lượt xem: 103 
Đột phá về thể chế kinh tế ở Việt Nam hiện nay
Thể loại: Công bố trong nước
Lượt xem: 106 
Đánh giá của người học đối với chuyên ngành Kế toán (nghiên cứu trường hợp tại trường Đại học Thành Đô)
Trần Thị Thùy, Trần Thị Linh Chi, Phạm Đức Nam
Thể loại: Công bố trong nước
Lượt xem: 112 
Một số nghiên cứu về năng lực dạy học tích hợp
Hà Văn Dũng, Nguyễn Linh Chi, Đoàn Thị Phương Thục, Phạm Đình Văn, Nguyễn Thuỳ Dung
Thể loại: Công bố trong nước
Lượt xem: 111 
Những vấn đề lý luận về phát triển nguồn nhân lực số đáp ứng yêu cầu chuyển đổi số
Trần Đăng Bộ, Nguyễn Đức Thọ, Nguyễn Văn Trọng
Thể loại: Quản lý - Kinh tế
Lượt xem: 111 
Play-Responsive Teaching in Early Childhood Education
Niklas Pramling , Cecilia Wallerstedt , Pernilla Lagerlöf, Camilla Björklund, Anne Kultti, Hanna Palmér, Maria Magnusson, Susanne Thulin, Agneta Jonsson, Ingrid Pramling Samuelsson
Thể loại: Tài liệu mở
Lượt xem: 182
Techlash: The Future of the Socially Responsible Tech Organization
Ian I. Mitroff, Rune Storesund
Thể loại: Tài liệu mở
Lượt xem: 154
Indigenous Knowledge and Education in Africa
Chika Ezeanya-Esiobu
Thể loại: Tài liệu mở
Lượt xem: 182
Innovation, Sustainability and Management in Motorsports: The Case of Formula E
Hans Erik Næss, Anne Tjønndal
Thể loại: Tài liệu mở
Lượt xem: 192
Global Business Strategy: Multinational Corporations Venturing into Emerging Markets
Kazuyuki Motohashi
Thể loại: Tài liệu mở
Lượt xem: 189 
Electromagnetic Fields in Biological Systems
James C. Lin
Thể loại: Tài liệu mở
Lượt xem: 212 
Methodological Approaches for Workplace Research and Management
Chiara Tagliaro, Marko Orel, Ying Hua
Thể loại: Tài liệu mở
Lượt xem: 236 
Sport and Development in Emerging Nations
Cem Tinaz, Brendon Knott
Thể loại: Tài liệu mở
Lượt xem: 198 
Hybrid Labour: Measuring, Classifying, and Representing Workers at the Boundaries of Employment and Self-employment
Annalisa Murgia
Thể loại: Tài liệu mở
Lượt xem: 262 
Routledge Handbook of High-Performance Workplaces
Christhina Candido, Iva Durakovic, Samin Marzban
Thể loại: Sách mở
Lượt xem: 251 
Place Branding and Marketing from a Policy Perspective: Building Effective Strategies for Places
Vincent Mabillard, Martial Pasquier, Renaud Vuignier
Thể loại: Sách mở
Lượt xem: 217 
Realising the Value of Culture: The Value-Based Approach
Lyudmila Petrova, Arjo Klamer, Christian Handke, Valeria Morea, YounSun Won
Thể loại: Sách mở
Lượt xem: 192 
Governance Ethics in Healthcare Organizations
Thể loại: Sách mở
Lượt xem: 184 
Manufacturing Competitiveness in Asia: How Internationally Competitive National Firms and Industries Developed in East Asia
Jomo K. S.
Thể loại: Sách mở
Lượt xem: 208 
Advancing Responsible AI in Public Sector Application
Balaraman Ravindran, Abhishek Singh
Thể loại: Khác
Lượt xem: 196 
Basic Engineering Science — A Systems, Accounting, and Modeling Approach
Donald E. Richards
Thể loại: Tài liệu mở
Lượt xem: 217 
Mobile Ad Hoc Networks: Current Status and Future Trends
Jonathan Loo, Jaime Lloret Mauri, Jesús Hamilton Ortiz
Thể loại: Tài liệu mở
Lượt xem: 216 
Wi-Fi Enabled Healthcare
Ali Youssef, Douglas McDonald II, Jon Linton, Bob Zemke, Aaron Earle
Thể loại: Tài liệu mở
Lượt xem: 197 
Ligustrum sinense Lour.: Essential Oil Compositions, Biological Activities, and In Silico Studies – A First Record
Ninh The Son, Phan Hong Minh, Huynh Thi Ngoc Ni, Nguyen Ngoc Linh, Nguyen Thi Kim Thanh, Le The Hoai, Nguyen Thi Thoa, Nguyen Xuan Ha, Ty Viet Pham
Thể loại: Công bố quốc tế
Lượt xem: 141 
Optimized oxidative-alkaline treatment of AP1 ramie fibers for enhanced cellulose purity and tensile strength
Dam Xuan Thang, Ngo Thuy Van, Pham Thi Thu Giang, Nguyen Ngoc Linh
Thể loại: Chăm sóc sức khỏe
Lượt xem: 162 
Identification and Integrative Discovery of Anti-Inflammatory Compounds Isolated from Eclipta prostrata (L.) L. by Network Pharmacology, Molecular Docking, and In Vitro Evaluation
Cao Van Anh, Nguyen Ngoc Linh, Phuoc Hien Phan
Thể loại: Chăm sóc sức khỏe
Lượt xem: 160 
Searching for potential xanthine oxidase inhibitors from Vietnamese herb plants via computational studies
Anh Hung Nguyen, Son Tung Ngo, Anh Tuan Do, Thi-Kim-Dung Le, Nguyen Ngoc Linh, Minh Quan Pham
Thể loại: Chăm sóc sức khỏe
Lượt xem: 154 
Chemical constituents from symplocos sumuntia and their anti-inflammatory effect
Tran Thu Huong, Nguyen Van Thong, Tran Anh Quang, Le Huyen Tram, Le Thi Thuy, Nguyen Thi Thuy My, Nguyen Tuan Anh, Nguyen Tuan Hiep, Nguyen Ngoc Linh, Duc-Dat Le, Tran Thu Ha Bui Van Thanh
Thể loại: Chăm sóc sức khỏe
Lượt xem: 156 
Anti-inflammatory Constituents from Artemisia iwayomogi Kitamura: A Bioassay-guided Fractionation Study
Ngoc Khanh Vu, Thi Thanh Le, Trong Trieu Tran, Manh Tuan Ha, Jeong Ah Kim, Byung Sun Min
Thể loại: Chăm sóc sức khỏe
Lượt xem: 159 
In vitro and in silico evaluation of anti-inflammatory triterpene saponins from Elsholtzia penduliflora W.W. Smith (Lamiaceae).
Le Thi Kim Van, Hoang Thi Dieu Huong, Le Ba Vinh, Nguyen Viet Phong, Nguyen Thi Thu, Vu Thi Diep, Nguyen Thi Hang, Nguyen Thi Hong Anh, Do Thi Ha, Le Viet Dung, Seo Young Yang
Thể loại: Chăm sóc sức khỏe
Lượt xem: 160 
In vitro and in silico Analysis of PTP1B and α-Glucosidase Inhibitory Activities of Isoflavonoids Isolated from Belamcanda chinensis Roots
Manh Tuan Ha ,Thi Thanh Le, Trong Trieu Tran, Thu Huong Tran, Jeong Ah Kim, Byung Sun Min
Thể loại: Công bố quốc tế
Lượt xem: 164 
Characterization of 210Po activity and trace heavy metals in aerosols from traffic-dominated areas in urban, Hanoi, Vietnam: implications for air pollution sources and human health risks
Tien Chu Trung, Toan Nguyen Duc, Van Hao Duong, Thanh Xuan Pham Thi, Quang Nguyen Xuan, Hong Nguyen Thi, Nga Phung Thi
Thể loại: Công bố quốc tế
Lượt xem: 152 
Vietnamese researchers’ knowledge, attitudes, and practices regarding open access publishing: a cross-sectional study
Nguyen Trung Thanh, Tran Thi Bich Ngoc, Nguyen Thai Binh An, Bui Huong Giang, Pham Hung Hiep
Thể loại: Giáo dục
Lượt xem: 154 
Real-Time Systems Development with RTEMS and Multicore Processors
Gedare Bloom, Joel Sherrill, Tingting Hu, Ivan Cibrario Bertolotti
Thể loại: Tài liệu mở
Lượt xem: 211 
AI Knowledge Transfer from the University to Society: Applications in High-Impact Sectors
Edited ByJosé Guadix Martín, Milica Lilic, Marina Rosales Martínez
Thể loại: Tài liệu mở
Lượt xem: 218 
Systemic Service Design
Mari Suoheimo, Peter Jones, Sheng-Hung Lee, Birger Sevaldson
Thể loại: Sách mở
Lượt xem: 230 
Manifesto of the New Economy: Institutions and Business Models of the Digital Society
Miguel A. Labrador, Alfredo J. Perez, Pedro M. Wightman
Thể loại: CN kỹ thuật điện, điện tử
Lượt xem: 206 
Intelligent Sensor Networks: The Integration of Sensor Networks, Signal Processing and Machine Learning
Edited ByFei Hu, Qi Hao
Thể loại: Sách mở
Lượt xem: 206 
Window Functions and Their Applications in Signal Processing
K. M. M. Prabhu
Thể loại: Sách mở
Lượt xem: 229 
Compact Models for Integrated Circuit Design: Conventional Transistors and Beyond
Samar K. Saha
Thể loại: Sách mở
Lượt xem: 200 
The financial sustainability of Vietnamese higher education institutions: unveiling the hidden factors
Trinh Minh Thong, Nguyen Thi Thu Ha, Pham Thi Oanh, Pham Hung Hiep
Thể loại: Công bố quốc tế
Lượt xem: 150 
Critical Data Literacy: Strategies to Effectively Interpret and Evaluate Data Visualizations
Nora Mulvaney; Audrey Wubbenhorst; and Amtoj Kaur
Thể loại: Khác
Lượt xem: 191 
Advanced Research Skills: Conducting Literature and Systematic Reviews (3rd Edition)
Kelly Dermody; Cecile Farnum; Daniel Jakubek; Jo-Anne Petropoulos; Jane Schmidt; Reece Steinberg; and Fiona Kovacaj
Thể loại: Ngôn ngữ
Lượt xem: 197 
Beyond Dichotomy: Synergizing Writing Center and Classroom Pedagogies
Steven J. Corbett
Thể loại: Ngôn ngữ
Lượt xem: 211 
Bad Ideas About Writing
Cheryl E Ball, Drew M Loewe
Thể loại: Ngôn ngữ
Lượt xem: 179 
Informed Arguments: A Guide to Writing and Research (4th Edition)
Editors: Pantuso, LeMire, and Anders
Thể loại: Ngôn ngữ
Lượt xem: 222 
A Life of Worry: Politics, Mental Health, and Vietnam’s Age of Anxiety
Allen L. Tran
Thể loại: Khác
Lượt xem: 178 
Managing Generation Z: Motivation, Engagement and Loyalty
Agnieszka Niemczynowicz, Radosław Antoni Kycia, Joanna Nieżurawska
Thể loại: Tài liệu mở
Lượt xem: 210 
Digital Internationalisation of Firms: Strategies, Challenges and Legal Aspects
Marzanna K. Witek-Hajduk, Magda Górska Grginović, Bartosz Targański
Thể loại: Sách mở
Lượt xem: 213 
Higher Education Institutions and Digital Transformation: Building University-Enterprise Collaborative Relationships
Marcin Lis
Thể loại: Sách mở
Lượt xem: 224 
Redefining Management: The Manager/Leader–Relevant Stakeholder Paradigm
Ovidiu Nicolescu, Ciprian Nicolescu
Thể loại: Sách mở
Lượt xem: 237 
Environmental, Social, and Governance Ratings: Risks, Regulations, and Market Dynamics
Patrycja Chodnicka-Jaworska
Thể loại: Sách mở
Lượt xem: 214 
Digital Transformation in Educational Organizations: Leadership, Innovation and Industry 4.0
Paweł Poszytek
Thể loại: Tài liệu mở
Lượt xem: 237 
Library and Information Sciences: Trends and Research
Chuanfu Chen, Ronald Larsen (editor)
Thể loại: Tài liệu mở
Lượt xem: 381 
A History of Self-Harm in Britain: A Genealogy of Cutting and Overdosing
Chris Millard
Thể loại: Tài liệu mở
Lượt xem: 204 
Innovative Medicine: Basic Research and Development
Kazuwa Nakao, Nagahiro Minato, Shinji Uemoto (editor)
Thể loại: Tài liệu mở
Lượt xem: 213 
Environmental Leadership Capacity Building in Higher Education
Takashi Mino, Keisuke Hanaki
Thể loại: Tài liệu mở
Lượt xem: 2842 
Safer Healthcare: Strategies for the Real World
Charles Vincent , René Amalberti
Thể loại: Tài liệu mở
Lượt xem: 221 
Manifesto of the New Economy: Institutions and Business Models of the Digital Society
Alexander Dolgin
Thể loại: Tài liệu mở
Lượt xem: 237 
Quality Assurance in Distance Higher Education: A Bibliometric Study of Scopus-Indexed Publications Between 1993 and 2024
Nguyen Huu Bich, Vu Nguyen Quang Duy, Dinh Duc Tai, Pham Hung Hiep
Thể loại: Công bố quốc tế
Lượt xem: 175 
Exploring the Landscape of Role-Playing Game Research Through Bibliometric Analysis From 1986 to 2023 Using Scopus Database
Nguyen Thanh Long, Pham Hung Hiep, Amy Yeo Chu May, Tay Lee Chin
Thể loại: Công bố quốc tế
Lượt xem: 163 
Online teaching success in higher education: insights from bibliometrics and content analysis
Pham Thi Thanh Hai, Pham Hung Hiep, Luong Dinh Hai
Thể loại: Giáo dục
Lượt xem: 160 
Trends and Patterns of Research on Transnational Education: A Bibliometric Analysis with Scopus Data, 1972–2023
Nguyen Thi Huong Lien, Tran Thi Ly, Luu Phuong Thao, Luong Dinh Hai, Pham Hung Hiep
Thể loại: Giáo dục
Lượt xem: 145 
Learning at a distance in non-western context: How distant students perceive quality of higher education in Vietnam
Le Thi Hong Chi, Vu Nguyen Quang Duy, Nguyen Thai Binh An, Dinh Duc Tai, Dinh Viet Hung, Nguyen Thi Minh, Pham Hung Hiep
Thể loại: Giáo dục
Lượt xem: 225 
Pile humor and distress: can we detect what doctoral students experience through memes they laugh at?
Nguyen Thai Binh An, Dinh Viet Hung, Phan Thi Thanh Thao, Pham Hung Hiep
Thể loại: Giáo dục
Lượt xem: 153 
How ChatGPT undermines my research productivity
Pham Hung Hiep, Nguyen Thai Binh An
Thể loại: Công bố quốc tế
Lượt xem: 173 
A literature review on green brand equity and future research directions
Trinh Thi Thu Hang, Truong Thi Hue, Luu Thi Minh Ngo,c Nghiem Xuan Hoa, Pham Hung Hiep, Luong Dinh Hai
Thể loại: Công bố quốc tế
Lượt xem: 183 
Machine learning-based assessment of flood susceptibility in the Eastern Mediterranean: a case study of Baniyas River basin
Hazem Ghassan Abdo, Sahar Mohammed Richia, Taorui Zeng, Saeed Alqadhid, Pankaj Prasad, Thong Nguyen-Huy, Maged Muteb Alharbihand, Javed Mallick
Thể loại: Công nghệ thông tin
Lượt xem: 144 
Assessing the concordance between meteorological and agricultural drought indices in arid and semi-arid regions
Arman Niknam, Mehrnoosh Taherizadeh, Javid Hojabri Khushemehr, Thong Nguyen-Huy, Reza Sarli
Thể loại: Công nghệ thông tin
Lượt xem: 172 
Spatio-temporal dynamics of vegetation and water bodies in the Lake Urmia Basin (1984–2022): an analysis using MODIS and Landsat data with new perspective
Javid Hojabri,Thong Nguyen-Huy
Thể loại: Công bố quốc tế
Lượt xem: 149 
Distribution and risk assessments of 210Po in the body organs of common carp (Cyprinus carpio) and Barbel Chub (Squaliobarbus curriculus) within Red River, Vietnam
Trung Tien Chu, Van Hao Duong, Thanh Xuan Pham Thi, Munawar Suhail Ahmed, Mohamed Saiyad Musthafa, Thanh Duong Van, Xuan Huan Nguyen, Trung Thanh Tran, Thuy Anh Tran Thi, Van Luc Nguyen, Hong Nguyen Thi, Nga Phung Thi, Thanh Nam Nguyen
Thể loại: Công bố quốc tế
Lượt xem: 166 
Taoism and its imprints in Vietnam
Vũ Thị Thuý Ngà
Thể loại: Công bố quốc tế
Lượt xem: 164 
ent-Kaurane derivatives from Smallanthus sonchifolius
Pham Thi Mai Huong, Pham Thi Cham, Le Thi Vien, Tran Thi Hong Hanh, Nguyen The Cuong, Nguyen Xuan Cuong, Nguyen Hoai Nam
Thể loại: Chăm sóc sức khỏe
Lượt xem: 163 
大学教育数字化转型与国际合作研究以成都大学为例的机遇与未来发展方向
Ngo Thi Anh Tuyet, Nguyen Thuy Van
Thể loại: Ngôn ngữ
Lượt xem: 174 
New sesquiterpene derivatives from stems and leaves of Smallanthus sonchifolius
Pham Thi Mai Huong, Do Hoang Anh, Le Thi Vien, Tran Thi Hong Hanh, Nguyen The Cuong, Nguyen Xuan Cuong, Nguyen Hoai Nam
Thể loại: Chăm sóc sức khỏe
Lượt xem: 178 
Assessment of Knowledge and Attitudes toward Medical Waste Segregation among Nursing Students: A Case Study at University in Vietnam
Trần Thị Thu Trang, Đặng Vũ Hà
Thể loại: Chăm sóc sức khỏe
Lượt xem: 163 
Effect of Fe3O4 Nanoparticles on Lovastatin Drug Release from Chitosan Films
Vu Quoc Manh, Tran Minh Thi, Doan Thi Yen, Nguyen Thuy Chinh, Nguyen Thi Hong Nhung, Nguyen Ngoc Linh, Ly Thi Ngoc Lien, Thai Hoang, Nguyen Thi Bich Viet, Vu Thi Huong, Nguyen Dang Dat, Ha Manh Hung, Vu Quoc Trung
Thể loại: Chăm sóc sức khỏe
Lượt xem: 156 
Effect of solvent on properties of ZIF-8 and epoxy coating performance
Do Minh Thanh, Nguyen Ngoc Linh, Nguyen Thi Van Anh, Nguyen Anh Hiep, Do Truc Vy, Nguyen Thien Vuong, Dao Phi Hung
Thể loại: Công bố quốc tế
Lượt xem: 186 
Eriodictyol 5-O-methyl ether inhibits prostate cancer progression through targeting STAT3 signaling and inducing apoptosis and paraptosis
Min Hee Yang, Ninh The Son, Jairo Kenupp Bastos, Nguyen Dinh Luyen, Nguyen Ngoc Linh, Kwang Seok Ahn
Thể loại: Công bố quốc tế
Lượt xem: 155 
Piper hainanense Hemsl. and P. thomsonii (C.DC.) Hook.f.: Essential Oil compositions, Antimicrobial and Mosquito Larvicidal Activities
Le Thi Huong, Do Ngoc Dai, Nguyen Huy Hung, Nguyen Dinh Luyen, Ty Viet Pham, Nguyen Ngoc Linh, Ninh The Son
Thể loại: Công bố quốc tế
Lượt xem: 165 
Essential oils from the leaves of Mitrephora calcarea Diels ex Weeras. & R.M.K.Saunders and M. maingayi Hook.f. & Thomson: Chemical analysis, biological activity, and molecular docking
Do Ngoc Dai, Le Thi Huong, Nguyen Cong Truong, Nguyen Huy Hung, Nguyen Dinh Luyen, Nguyen Xuan Ha, Nguyen Ngoc Linh, Vu Minh Trang, Ninh The Son
Thể loại: Công bố quốc tế
Lượt xem: 154 
Essential Oils of The Leaves of Syzygium hemilamprum (F. Muell.) Craven & Biffin.: Chemical Analysis, Antimicrobial, Mosquito Larvicidal, Molecular Docking, and ADMET Studies
Ty Viet Pham, Nguyen Dinh Luyen, Pham Minh Quan, Nguyen Huy Hung, Vo Thanh Huong, Ta Thi Thu Thuy, Nguyen Thanh Chung, Ninh The Son, Nguyen Ngoc Linh
Thể loại: Công bố quốc tế
Lượt xem: 170 
Porous activated carbon spheres derived from resorcinol-formaldehyde resin with high performance for methylene blue removal
Do Dinh Trung, Vu Dinh Thao, Nguyen Ngoc Linh, Nguyen Duc Trung, Nguyen Ngoc Tue
Thể loại: Công bố quốc tế
Lượt xem: 158 
Chemical composition and antimicrobial activity of the leaf essential oil of Beilschmiedia danhkyii
Le Thi Huong, Do Ngoc Dai, Nguyen Ngoc Linh, Ninh The Son
Thể loại: Chăm sóc sức khỏe
Lượt xem: 177 
Icariside II: natural occurrence, biotransformation, pharmacological activity, synthetic modification, pharmacokinetics, and bioavailability
Huynh Thi Ngoc Ni, Nguyen Ngoc Linh, Phi Thi Tuyet Nhung, Pham Thi Bich Dao, Vu Quoc Manh, Ninh The Son
Thể loại: Chăm sóc sức khỏe
Lượt xem: 154 
Antiradical Potency of Diphlorethol: DFT (Density Functional Theory), Molecular Docking, and ADMET Profile
Chu Anh Van, Tran Quang Hai, Nguyen Xuan Ha, Nguyen Thi Hanh, Nguyen Ngoc Linh, Ninh The Son
Thể loại: Chăm sóc sức khỏe
Lượt xem: 156 
Searching for potential inhibitors of soluble epoxide hydrolase from xanthone derivatives: an in silico studies
Nguyen Anh Hung, Duong Quang Huan, Nguyen Ngoc Linh, Pham Thi Hong Minh, Pham Quoc Long, Luu Anh Tuan, Nguyen Thi Nguyet, Hang Do Anh Tuan, Le Thi Thuy Huong
Thể loại: Chăm sóc sức khỏe
Lượt xem: 188 
越南汉语学习者汉越词直译偏误分析 ——以越南成都大学旅游外语系汉语专业生为例
Ngo Thi Anh Tuyet
Thể loại: Công bố quốc tế
Lượt xem: 193 
Modelling and Analysis of Magnetic Field Distribution Generated by a Magnetised Paraboloid
Nguyen Van Tai, Nguyen Thi Phuoc Van
Thể loại: Công bố quốc tế
Lượt xem: 191 
A bibliographic analysis of university autonomy and accountability in Southeast Asia 1996 to 2023
Pham Hung Hiep, Phan Thi Thanh Thao, Oanh Pham Nguyen, Tien Trung Van, An Le Nguyen, Minh Trang Do, Anh Tuan Nguyen
Thể loại: Công bố quốc tế
Lượt xem: 182 
Enhancement of wheat straw pellet quality for bioenergy through additive blending
Bidhan Nath, Guangnan Chen, Les Bowtell, Thong Nguyen-Huy
Thể loại: Công bố quốc tế
Lượt xem: 224 
Novel deep hybrid model for electricity price prediction based on dual decomposition
Sujan Ghimire, Thong Nguyen-Huy, Ravinesh C. Deo, David Casillas-Pérez, A. A. Masrur Ahmed, Sancho Salcedo-Sanz
Thể loại: Công bố quốc tế
Lượt xem: 207 
Satellite-based data for agricultural index insurance: a systematic quantitative literature review
Thuy T. Nguyen, Shahbaz Mushtaq, Jarrod Kath, Thong Nguyen-Huy, Louis Reymondin
Thể loại: Công bố quốc tế
Lượt xem: 207 
Hybrid CNN-GRU model for hourly flood forecasting index: case studies from the Fiji islands
Ravinesh Chand, Ravinesh C. Deo, Sujan Ghimire, Thong Nguyen-Huy, Mumtaz Ali
Thể loại: Công nghệ thông tin
Lượt xem: 221 
Explainable deeply-fused nets electricity demand prediction model: Factoring climate predictors for accuracy and deeper insights with probabilistic confidence interval and point-based forecasts
Sujan Ghimire, ohanad S. AL-Musaylhd, Thong Nguyen-Huy, Ravinesh C. Deoa, Rajendra Acharya, David Casillas-Pérez, Zaher Mundher Yaseen, Sancho Salcedo-Sanz
Thể loại: Công nghệ thông tin
Lượt xem: 175 
Formalization, productivity, and hidden costs: Evidence from Vietnam
Le Phan, Hai Thanh Nguyen
Thể loại: Quản lý - Kinh tế
Lượt xem: 182 
Bảng kiểm đạo đức dành cho tác giả [Hướng dẫn của EASE]
EASE (Nguyễn Thái Bình An dịch)
Thể loại: Tài liệu mở
Lượt xem: 368 
Law and Ecology: New Environmental Foundations
Andreas Philippopoulos-Mihalopoulos
Thể loại: Báo cáo mở
Lượt xem: 306 
Teacher Thinking & Professional Action
Dr Pam Denicolo, Michael Kompf
Thể loại: Sách mở
Lượt xem: 310 
Human Rights in Business
Juan José Álvarez Rubio, Katerina Yiannibas
Thể loại: Sách mở
Lượt xem: 412 
High Temperature Electronics Design for Aero Engine Controls and Health Monitoring
Lucian Stoica, Steve Riches, Colin Johnston
Thể loại: Sách mở
Lượt xem: 320 
A Mathematical Introduction to Robotic Manipulation
Richard M. Murray, Zexiang Li, S. Shankar Sastry
Thể loại: Công nghệ thông tin
Lượt xem: 315 
Lý luận về bạo lực của Ph.Ăngghen với nhiệm vụ phát triển kinh tế – xã hội, tăng cường quốc phòng, an ninh ở Việt Nam hiện nay
Chử Văn Tuyên, Vũ Văn Long
Thể loại: Quản lý - Kinh tế
Lượt xem: 257 
Kinh nghiệm của một số quốc gia trong phát triển kinh tế sáng tạo và những gợi ý cho Việt Nam
Trần Thị Hằng, Trần Thị Thùy, Ngũ Nam
Thể loại: Quản lý - Kinh tế
Lượt xem: 305 
Từ tư tưởng cơ bản của V.I.Lênin trong chính sách kinh tế mới đến nhiệm vụ xây dựng, phát triển nền kinh tế thị trường định hướng xã hội chủ nghĩa ở Việt Nam
Chử Văn Tuyên Trần Chí Vĩ Trần Cẩm Hiệp
Thể loại: Công bố trong nước
Lượt xem: 327 
Về phát triển kinh tế đêm tại Việt Nam hiện nay
Thể loại: Công bố trong nước
Lượt xem: 272 
Cải cách công vụ, công chức đáp ứng yêu cầu, nhiệm vụ cách mạng trong giai đoạn hiện nay ở Việt Nam
Nguyễn Hữu Hải
Thể loại: Công bố trong nước
Lượt xem: 249 
Phát triển nguồn nhân lực số đáp ứng yêu cầu phát triển kinh tế số: Thực trạng và giải pháp
Trần Đăng Bộ, Nguyễn Thị Hay
Thể loại: Công bố trong nước
Lượt xem: 283 
Mô hình khai thác, sử dụng hè phố để phát triển du lịch, kinh tế đô thị bền vững tại Thủ đô Hà Nội
Thân Đình Vinh, Nguyễn Thị Bích
Thể loại: Công bố trong nước
Lượt xem: 251 
Xây dựng trường học đạt chuẩn quốc gia giai đoạn 2025-2030 tại tỉnh Vĩnh Phúc
Nguyễn Thúy Vân
Thể loại: Công bố trong nước
Lượt xem: 331 
Thực trạng tích hợp giáo dục vì sự phát triển bền vững trong dạy học “Sinh thái học và môi trường” (Sinh học 12): Nghiên cứu tại một số trường trung học phổ thông ở Hà Nội và thành phố Hồ Chí Minh
Hà Văn Dũng; Nguyễn Linh Chi; Đoàn Thị Phương Thục; Đỗ Thuỳ Linh; Bùi Thị ThanhNhàn
Thể loại: Công bố trong nước
Lượt xem: 316 
The Emerald Handbook of Research Management and Administration Around the World
Simon Kerridge, Susi Poli, Mariko Yang-Yoshihara (editor)
Thể loại: Tài liệu mở
Lượt xem: 391 
Viết bài nghiên cứu: Lời khuyên từ Ban biên tập EASE
Hiệp hội biên tập châu Âu EASE (Hà Chi, Minh Anh, Bảo Châu, Thùy Linh, Uyển Nhi, Phương Ly dich)
Thể loại: Tài liệu mở
Lượt xem: 418 
Khuyến nghị về Việc Sử dụng Trí tuệ Nhân tạo trong Truyền thông Học thuật
Hiệp hội Biên tập châu Âu (EASE) (Đức Bình dịch)
Thể loại: Tài liệu mở
Lượt xem: 398 
A pragmatic guide to systemd for Linux sysadmins
David Both
Thể loại: Sách mở
Lượt xem: 397 
Social Cost Benefit Analysis and Economic Evaluation
Suzanne Bonner
Thể loại: Tài liệu mở
Lượt xem: 407 
Artificial Intelligence
Thể loại: Công nghệ thông tin
Lượt xem: 326 
UQ Bachelor of Pharmacy (Hons) Placement Handbook
School of Pharmacy - University of Queensland
Thể loại: Chăm sóc sức khỏe
Lượt xem: 370 
A Portable Workbook for Data Analysis: R for the Social Sciences
Renee Zahnow and Jingyeong Song
Thể loại: Sách mở
Lượt xem: 377 
Technical Writing
Allison Gross; Annemarie Hamlin; Billy Merck; Chris Rubio; Jodi Naas; Megan Savage; and Michele DeSilva
Thể loại: Sách mở
Lượt xem: 436 
Conventions 101: A Functional Approach to Teaching (and Assessing!) Grammar and Punctuation
Chauna Ramsey
Thể loại: Sách mở
Lượt xem: 369 
Airbnb Before, During and After COVID-19
Sara Dolnicar
Thể loại: Sách mở
Lượt xem: 400 
Introduction to Finding Information
Kirsten Hostetler
Thể loại: Sách mở
Lượt xem: 395 
Using Computers in Healthcare
Brigitte Niedzwiecki
Thể loại: Tài liệu mở
Lượt xem: 366 
Innovative Business Mindset
Stephanie Pohnl
Thể loại: Tài liệu mở
Lượt xem: 339 
Health Alterations
Kimberly Ernstmeyer and Elizabeth Christman
Thể loại: Tài liệu mở
Lượt xem: 436 
Nursing Advanced Skills
Ernstmeyer & Christman
Thể loại: Sách mở
Lượt xem: 343 
Open RN | Medical Terminology – 2e
Ernstmeyer & Christman
Thể loại: Sách mở
Lượt xem: 355 
Nursing: Mental Health and Community Concepts – 2e
Ernstmeyer & Christman
Thể loại: Sách mở
Lượt xem: 365 
Respiratory Therapy
Kirsten Holbrook
Thể loại: Sách mở
Lượt xem: 340 
Nursing Management and Professional Concepts 2e
Ernstmeyer & Christman - Open Resources for Nursing
Thể loại: Sách mở
Lượt xem: 402 
Introduction to Autonomous Robots
Nikolaus Correll
Thể loại: Công nghệ thông tin
Lượt xem: 415 
Making Games with Python & Pygame
Albert Sweigart
Thể loại: Công nghệ thông tin
Lượt xem: 418 
Foundations of Biomedical Science: Quantitative Literacy Theory and Problems
Julian Pakay
Thể loại: Sách mở
Lượt xem: 408 
Semiconductor Devices: Theory and Application
James M. Fiore
Thể loại: Tài liệu mở
Lượt xem: 401 
Strength of Materials Supplement for Power Engineering
Alex Podut
Thể loại: Tài liệu mở
Lượt xem: 427 
MIPS Assembly Language Programming using QtSpim
Ed Jorgensen
Thể loại: Tài liệu mở
Lượt xem: 376 
Community interventions in obesity-related chronic diseases
Christine Zellers, Karen Ensle, Sara A. Elnakib, Sherri M. Cirignano
Thể loại: Chăm sóc sức khỏe
Lượt xem: 381 
Clinical Veterinary Diagnostic Laboratory
Erin Burton and Anna Lalande (Edited by Anna Lalande)
Thể loại: Chăm sóc sức khỏe
Lượt xem: 363 
Veterinary Epidemiology: Principles and Methods
S. Wayne Martin, Alan H. Meek, Preben Willeberg
Thể loại: Chăm sóc sức khỏe
Lượt xem: 380 
Blueprints: Creating, Describing, and Implementing Designs for Larger-scale Software Projects – version 2.5
Stephen Davies
Thể loại: Sách mở
Lượt xem: 383 
Project Management for a Changing Climate
Susan Todd
Thể loại: Quản lý - Kinh tế
Lượt xem: 406 
Embedded Controllers Using C and Arduino / 2E
James M. Fiore
Thể loại: Sách mở
Lượt xem: 429 
Digital Foundations: Introduction to Media Design with Adobe Creative Cloud
xtine burrough and Michael Mandiberg
Thể loại: Sách mở
Lượt xem: 535 
Deleting Dystopia: Re-Asserting Human Priorities in the Age of Surveillance Capitalism
Richard A. Slaughter
Thể loại: Sách mở
Lượt xem: 421 
An Open Approach to Scholarly Reading and Knowledge Management
Hugh McGuire, Boris Anthony, Zoe Wake Hyde, Apurva Ashok, Baldur Bjarnason, and Elizabeth Mays
Thể loại: Khác
Lượt xem: 415 
Elementary Chinese I
Wenying Zhou
Thể loại: Tài liệu mở
Lượt xem: 473 
Elementary Chinese II
Wenying Zhou
Thể loại: Tài liệu mở
Lượt xem: 454 
Financial Management for Small Businesses, 2nd OER Edition
Lindon Robison; Steven Hanson; and J. Roy Black
Thể loại: Quản lý - Kinh tế
Lượt xem: 474 
CLUE: Chemistry, Life, the Universe and Everything
Melanie M. Cooper and Michael W. Klymkowsky
Thể loại: Khác
Lượt xem: 427 
Criminal Procedure: Undergraduate Edition
Christopher E. Smith
Thể loại: Sách mở
Lượt xem: 433 
Reframing Digital Humanities: Conversations with Digital Humanists
Julian Chambliss
Thể loại: Sách mở
Lượt xem: 405 
Making Sense of Digital Humanities
Julian Chambliss and Ellen Moll
Thể loại: Sách mở
Lượt xem: 468 
Trail Building Law and Policy
Bob Wilson and Anna Lee
Thể loại: Sách mở
Lượt xem: 395 
Introduction to Human Resource Management
Dylan Polkinghorne
Thể loại: Quản lý - Kinh tế
Lượt xem: 474 
Stand up, Speak out:The Practice and Ethics of Public Speaking
Thể loại: Tài liệu mở
Lượt xem: 410 
Survey of Astronomy
Adapted by Jean Creighton
Thể loại: Tài liệu mở
Lượt xem: 414 
Macro Practice for Community and Organizational Change
Lynn Amerman Goerdt
Thể loại: Tài liệu mở
Lượt xem: 387 
Professional Writing and Communications for Business
Kristopher Purzycki
Thể loại: Sách mở
Lượt xem: 413 
Student Success Through Collaboration: MTSS, RtI, and Special Education in Schools
Kara Woodley
Thể loại: Giáo dục
Lượt xem: 429 
Nurturing Potential: An Equity-Minded Approach to Functional Behavioral Assessment
Amanda Zbacnik and Staci Gilpin
Thể loại: Giáo dục
Lượt xem: 487
Information Literacy: A Practical Guide
UW-Green Bay Library
Thể loại: Sách mở
Lượt xem: 511 
Basic Khmer
Vathanak Sok
Thể loại: Sách mở
Lượt xem: 326 
Foundations of Neuroscience
Casey Henley
Thể loại: Sách mở
Lượt xem: 410 
Cooperative Organic Chemistry Student Laboratory Manual
Elizabeth L. Day; Melanie M. Cooper; and Mengqi Zhang
Thể loại: Sách mở
Lượt xem: 422 
Microbiology for Allied Health Students
Molly Smith, Sara Selby
Thể loại: Sách mở
Lượt xem: 357 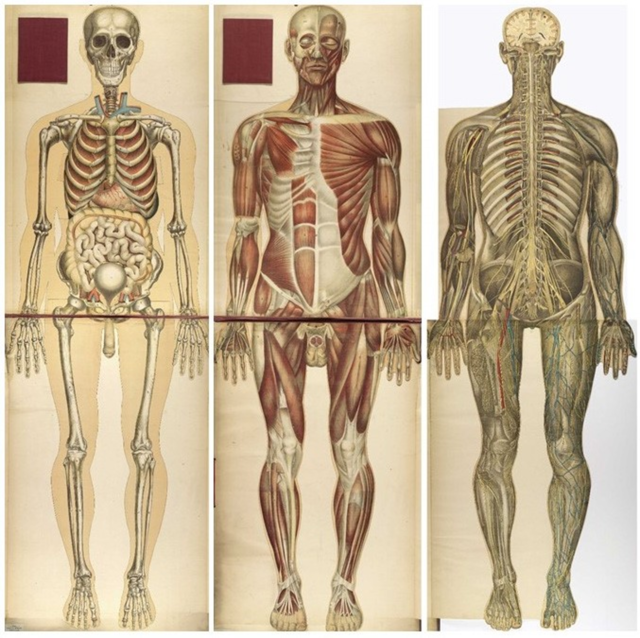
Anatomy and Physiology I Lab Manual
DeLoris Hesse, Daniel McNabneyAuthor
Thể loại: Tài liệu mở
Lượt xem: 396 
Open Technical Communication
Tiffani Tijerina, Tamara Powell, Jonathan Arnett, Monique Logan, Cassandra Race, David McMurrey, Steve Miller, Cherie Miller, Megan Gibbs, Jennifer Nguyen, James Monroe, Lance Linimon
Thể loại: Tài liệu mở
Lượt xem: 435 
World History: Cultures, States, and Societies to 1500
Bonnie Robinson, Corey Parson, Ariana Adams, Enes Aganovic, Eugene Berger, George L. Israel, Charlotte Miller, Brian Parkinson, Andrew Reeves, Nadejda Williams
Thể loại: Tài liệu mở
Lượt xem: 433 
Film Appreciation (2024 Edition)
Yelizaveta Moss,r Candice Wilson
Thể loại: Khác
Lượt xem: 360 
Legal Writing Manual (4th edition)
Jean Mangan
Thể loại: Sách mở
Lượt xem: 394 
Introduction to Human Geography
David Dorrell, Joseph Henderson, Todd Lindley, Georgeta Connor
Thể loại: Sách mở
Lượt xem: 422 
Compact Anthology of World Literature
Laura Getty,Kyounghye Kwon
Thể loại: Sách mở
Lượt xem: 365 
British Literature I Anthology
Bonnie Robinson, Laura Getty
Thể loại: Sách mở
Lượt xem: 385 
Intermediate Programming
Hyesung Park, Cynthia Johnson, Sonal Dekhane, Tacksoo Im, Wei Jin, Yan Zong Ding
Thể loại: Sách mở
Lượt xem: 344 
Quantitative Skills and Reasoning
Scott Sykes, Jim Bellon, Robert Burnham, Kyle Carter, Wesley Gay, Nathan Rehfuss
Thể loại: Sách mở
Lượt xem: 437 
Information Security
Umar Khokha, Binh Tran
Thể loại: Sách mở
Lượt xem: 429 
Becoming America: An Exploration of American Literature from Precolonial to Post-Revolution
Wendy Kurant
Thể loại: Tài liệu mở
Lượt xem: 569 
Research Methods for the Behavioral Sciences
Sherry L. Serdikoff
Thể loại: Tài liệu mở
Lượt xem: 488 
Research as Inquiry A Discipline Specific Approach to Information Literacy
Laura Clark Hunt, Andrew McIntosh, Kennon Deal, Janet Koposko, Vanessa Lane
Thể loại: Tài liệu mở
Lượt xem: 503 
Steps to Success: A Guide to Excelling in College and Beyond
Jennifer Hurst-Kennedy, Kenan Kurspahic, Rolando Marquez, Charlotte Reames, Catherine Thomas, Cara Werner
Thể loại: Giáo dục
Lượt xem: 382 
Introduction to Networks
Umar Khokhar, Binh Tran
Thể loại: Công nghệ thông tin
Lượt xem: 465 
Engineering Design with SolidWorks 2024
Rauf Tailony, Jose Callejas, Isaac Watson
Thể loại: Sách mở
Lượt xem: 453 
Introduction to Engineering
Rauf Tailony
Thể loại: Sách mở
Lượt xem: 434 
First-Year Writing Toolkit: A Guide to Key Skills and Essential Steps
Crystal Shelnutt, Melissa Jackson, Bonnie Jett, Mandi Campbell
Thể loại: Giáo dục
Lượt xem: 500 
Nationalism and the Transformation of the State Border Change and Political Violence in the Modern World
Lars-Erik Cederman, Luc Girardin, Carl Müller-Crepon, Yannick I. Pengl
Thể loại: Sách mở
Lượt xem: 366 
Self-directed multimodal learning in higher education
Jako Olivier
Thể loại: Giáo dục
Lượt xem: 484 
Principles of Natural Language Processing
Susan McRoy
Thể loại: Sách mở
Lượt xem: 364 
Cyborgs and Centaurs: Academic Writing in the Age of Generative Artificial Intelligence
Liza Long
Thể loại: Ngôn ngữ
Lượt xem: 383 
Artificial Intelligence and Librarianship
Martin Frické
Thể loại: Tài liệu mở
Lượt xem: 468 
The Shallow and the Deep: A biased introduction to neural networks and old school machine learning
Michael Biehl
Thể loại: Tài liệu mở
Lượt xem: 467 
A Brief Introduction to Engineering Computation with MATLAB
Serhat Beyenir
Thể loại: Sách mở
Lượt xem: 383 
Symbolic Logic
Tony Roy
Thể loại: Khác
Lượt xem: 375 
The Information Literacy User’s Guide: An Open, Online Textbook
Allison Hosier, Daryl Bullis, Deborah Bernnard, Greg Bobish, Irina Holden, Jenna Pitera (Hecker), Tor Loney, Trudi Jacobson
Thể loại: Khác
Lượt xem: 337 
Interdisciplinary Perspectives in Lifetime Wellness
Jenna Andrews-Swann, MaryBeth Chrostowsky, Kathryn Deeley, Greg Gullette
Thể loại: Sách mở
Lượt xem: 493 
General Psychology: An Introduction
Thể loại: Sách mở
Lượt xem: 413 
Exploring Public Speaking
Barbara Tucker, Kristin Barton, Amy Burger, Jerry Drye, Cathy Hunsicker, Amy Mendes, Matthew LeHew
Thể loại: Ngôn ngữ
Lượt xem: 446 
Social Science Research: Principles, Methods, and Practices
Anol Bhattacherjee
Thể loại: Sách mở
Lượt xem: 431 
Show Me Criminal Procedure
Ben L. Trachtenberg, Anne M. Alexander
Thể loại: Sách mở
Lượt xem: 394 
Copyright Law: An Open Source Casebook
Gary Myers
Thể loại: Tài liệu mở
Lượt xem: 416 
Introduction to Human Osteology
Roberta Hall, Kenneth Beals, Holm Neumann, Georg Neumann, Gwyn Madden
Thể loại: Tài liệu mở
Lượt xem: 421 
Principles of Nutrition Textbook, Third Edition
Lisa Jellum, Jason Hitzeman, Mark Knauss, Sharryse Henderson, Tom Harnden, Cynthia Elsberry, Greg Ford
Thể loại: Tài liệu mở
Lượt xem: 383 
Concepts of Fitness and Wellness, 3rd Edition
Scott Flynn, Lisa Jellum, Althea Moser, Jonathan Howard, Sharryse Henderson, Christin Collins, Amanda West, and David Mathis
Thể loại: Chăm sóc sức khỏe
Lượt xem: 419 
Prose Fiction: An Introduction to the Semiotics of Narrative
Ignasi Ribó
Thể loại: Ngôn ngữ
Lượt xem: 393 
Public Policy
Kimberly Martin Keith, E. Lee, Jr., John Powell Hall
Thể loại: Khác
Lượt xem: 407 
Principles of Leadership
Stephen W. Northam, DPA; Matthew L. Hipps, MPA, ABD; Heather A. D. Mbaye, Ph.D.
Thể loại: Khác
Lượt xem: 414 
Overview of Healthcare Compliance
Sarah Godwin Brinson, Lesley Clack, Larecia Money Gill, Laura Kim Gosa
Thể loại: Sách mở
Lượt xem: 481 
The Fundamentals of Healthcare Administration: Navigating Challenges and Coordinating Care
Dorothy Howell, Whitney Hamilton, Melissa Jordan
Thể loại: Sách mở
Lượt xem: 379 
Best Practices in Online Teaching
Lary Ragan
Thể loại: Sách mở
Lượt xem: 381 
Educational Learning Theories: 2nd Edition
Molly Zhou, David Brown
Thể loại: Sách mở
Lượt xem: 478 
Computer Organization
Sukjin Lee
Thể loại: Tài liệu mở
Lượt xem: 316 
Principles of Managerial Accounting
Christine Jonick
Thể loại: Tài liệu mở
Lượt xem: 395 
Principles of Financial Accounting
Christine Jonick
Thể loại: Tài liệu mở
Lượt xem: 399 
Microeconomics for Business
Constantin Ogloblin, John Brown, John King, William Levernier
Thể loại: Quản lý - Kinh tế
Lượt xem: 461 
Management Accounting Concepts and Techniques
Dennis Caplan
Thể loại: Quản lý - Kinh tế
Lượt xem: 403 
Good Corporation, Bad Corporation: Corporate Social Responsibility in the Global Economy
Guillermo C. Jimenez, Elizabeth Pulos
Thể loại: Quản lý - Kinh tế
Lượt xem: 437 
Global Business
Jacobus Boers, Daniel Le, Zoe Salloom, Valora Richardson, Tracy Adkins & Linda Carter
Thể loại: Quản lý - Kinh tế
Lượt xem: 459 
Basic Vietnamese
Tung Hoang
Thể loại: Sách mở
Lượt xem: 421 
Advanced Vietnamese
Tung Hoang
Thể loại: Sách mở
Lượt xem: 371 
Government Powers and Limitations
Rorie Spill Solberg
Thể loại: Sách mở
Lượt xem: 466 
Introduction to Criminal Justice
Brandon Hamann; Chantel Chauvin; Franklyn Scott; Michelle Holcomb; and Pamela Simek
Thể loại: Sách mở
Lượt xem: 379 
Construction Contracting: Business and Legal Principles, Second Edition
Stuart H. Bartholomew
Thể loại: Luật
Lượt xem: 497 
Rights of the Accused
Rorie Spill Solberg
Thể loại: Luật
Lượt xem: 329 
Communication Across Cultures
Heejin Chang; Scott Windeatt; and Esther Stockwell
Thể loại: Tài liệu mở
Lượt xem: 387 
Microlearning
Chris Kossen
Thể loại: Giáo dục
Lượt xem: 389 
A Comprehensive Guide to Applying Universal Design for Learning
Dr. Seanna Takacs; Junsong Zhang; Helen Lee; Lynn Truong; and David Smulders
Thể loại: Giáo dục
Lượt xem: 499 
ChatGPT in Higher Education
Rob Rose
Thể loại: Giáo dục
Lượt xem: 412 
Basic Electricity For Technology Programs
Tim Schneider
Thể loại: Sách mở
Lượt xem: 455 
Basic Motor Control
Aaron Lee and Chad Flinn
Thể loại: Sách mở
Lượt xem: 421 
Applied Industrial Electricity
John Haughery, Tony R Kuphaldt
Thể loại: Sách mở
Lượt xem: 373 
Fundamentals of Electrical Engineering I
Don Johnson
Thể loại: Tài liệu mở
Lượt xem: 410 
Elementary Differential Equations with Boundary Value Problems
William F. Trench
Thể loại: Tài liệu mở
Lượt xem: 384 
Fundamentals of Compressible Fluid Mechanics
Genick Bar–Meir
Thể loại: Tài liệu mở
Lượt xem: 361 
Introduction to Intellectual Property Law
Jason Rantanen
Thể loại: Sách mở
Lượt xem: 463 
E-Resource Licensing Explained
Rachael Samberg; Katie Zimmerman; Samantha Teremi; Erik Limpitlaw; and Sandra Enimil
Thể loại: Sách mở
Lượt xem: 384 
Legal Research Online
Christa Bracci and Erica Friesen
Thể loại: Sách mở
Lượt xem: 353 
A Guide to Writing in Law School
Steven Tudor and Stephanie Falconer
Thể loại: Sách mở
Lượt xem: 431 
Current & Emerging Computing Technology
Don Bentley
Thể loại: Sách mở
Lượt xem: 411 
Ethics in Law Enforcement
Steve McCartney and Rick Parent
Thể loại: Tài liệu mở
Lượt xem: 407 
Digital Accessibility as a Business Practice
Digital Education Strategies and The Chang School
Thể loại: Sách mở
Lượt xem: 371 
Environmental Science
Bill Freedman
Thể loại: Sách mở
Lượt xem: 2491 
Health and Safety in Canadian Workplaces
Jason Foster
Thể loại: Tài liệu mở
Lượt xem: 411 
Cross Connection Control for Plumbing and Piping Trades
Sylvie Waskiewicz, Glen Krutz
Thể loại: CN kỹ thuật điện, điện tử
Lượt xem: 428 
A Guide to Numeracy in Nursing
Julia Langham
Thể loại: Sách mở
Lượt xem: 368 
In the Community (An Intermediate Integrated Skills Textbook)
NorQuest College
Thể loại: Tài liệu mở
Lượt xem: 405 
IDF Atlas 11th Edition 2025
Thể loại: Báo cáo mở
Lượt xem: 393 
Everything you always wanted to know about European Union health policies but were afraid to ask
Scott L. Greer, Sarah Rozenblum, Nick Fahy, Dimitra Panteli, Holly Jarman, Eleanor Brooks, Anniek de Ruijter, Olivia Rockwell, and Matthias Wismar.
Thể loại: Chăm sóc sức khỏe
Lượt xem: 437 
IMPROVING HAND HYGIENE IN CRUISE SHIP: AN INTERVENTION STUDY
Szava Bansaghi; Jörn Klein
Thể loại: Tài liệu mở
Lượt xem: 389 
Embedded Controllers Using C and Arduino / 2E
James Fiore
Thể loại: Sách mở
Lượt xem: 393 
Principles of Economics 3e
DAVID SHAPIRO, DANIEL MACDONALD, SAN BERNADINO, STEVEN A. GREENLAW
Thể loại: Sách mở
Lượt xem: 487
The Effect of Organizational Culture on the Quality of Accounting Information Systems: Evidence From Vietnam
Vu Thi Thanh Binh1 , Nhat-Minh Tran2 , and Manh-Chien Vu
Thể loại: Quản lý - Kinh tế
Lượt xem: 305 
World Cancer Report
Christopher P. Wild, Elisabete Weiderpass, and Bernard W. Stewart.
Thể loại: Tài liệu mở
Lượt xem: 374 
BC Reads: Adult Literacy Fundamental English Course Pack 5
Shantel Ivits
Thể loại: Giáo dục
Lượt xem: 420 
Intermediate Financial Accounting
Glenn Arnold and Suzanne Kyle
Thể loại: Sách mở
Lượt xem: 424 
Vietnam: High Quality Education for All by 2020
World Bank
Thể loại: Báo cáo mở
Lượt xem: 391 
Thực trạng tích hợp giáo dục vì sự phát triển bền vững trong dạy học “Sinh thái học và môi trường” (Sinh học 12): Nghiên cứu tại một số trường trung học phổ thông ở Hà Nội và thành phố Hồ Chí Minh
Hà Văn Dũng, Nguyễn Linh Chi,Đoàn Thị Phương Thục ,Đỗ Thuỳ Linh, Bùi Thị Thanh Nhàn
Thể loại: Chăm sóc sức khỏe
Lượt xem: 228 
Tổng quan các nghiên cứu về thành phần hóa học và hoạt tính sinh học của loài thổ hoắc hương Agastache rugosa (Fisch. & C.A.Mey.) Kuntze
Nguyễn Ngọc Linh, Vũ Ngọc Khánh, Lê Huyền Trâm, Trần Thu Hương, Vũ Quốc Mạnh, Hà Mạnh Tuấn
Thể loại: Chăm sóc sức khỏe
Lượt xem: 237 
Giáo dục bảo tồn và phát huy bản sắc văn hóa truyền thống của các dân tộc thiểu số tại chỗ ở tỉnh Đắk Lắk -Thực trạng và những vấn đề đặt ra
Chu Vũ Bảo Thư ,Vũ Thị Thanh Minh
Thể loại: Giáo dục
Lượt xem: 245 
Một số giải pháp phát triển du lịch văn hóa trở thành ngành kinh tế quan trọng của kinh tế Việt Nam
Nguyễn Văn Dũng, Lưu Hoàng Thịnh
Thể loại: Quản lý - Kinh tế
Lượt xem: 260 
Chính sách hỗ trợ doanh nghiệp đổi mới sáng tạo xanh ở Việt Nam hiện nay
Trần Thị Hằng, Lâm Hùng Tấn
Thể loại: Quản lý - Kinh tế
Lượt xem: 290 
Dự báo sự phát triển của các doanh nghiệp việt nam bằng cách sử dụng một số mô hình kinh tế lượng
Trần Doãn Phú
Thể loại: Công bố trong nước
Lượt xem: 266 
Preparation, characterization, and propertise of some SiO2 nanocomposite of polythiophenes containing hydrazone group
Do Ba Dai, Nguyen Huu Thinh, Le Tien Dat, Le Thanh Nhan, Bui Phuong Thao, Dong Thi Thu Trang, Nguyen Ngoc Linh, Nguyen Thi Hong Nhung, Vu Quoc Manh, Vu Quoc Trung
Thể loại: Chăm sóc sức khỏe
Lượt xem: 238
Release of lovastatin drug from poly( lactic acid) biomaterial
Nguyen Thi Bich Viet, Vu Quoc Manh, Tran Thi Kieu Giang, Doan Thi Yen, Vu Thi Thuong ,Ha Manh Hung, Nguyen Dang Dat, Vu Quoc Trung, Nguyen Ngoc Linh
Thể loại: Chăm sóc sức khỏe
Lượt xem: 255 
Characterization of acrylic coatings containing poly(triethylammonium 3- thiopheneacetate) polyelectrolyte and nano-SiO2
Nguyen Thi Hong Nhung, Nguyen Kim Loan, Vu Quoc Trung, Bui Tuan Anh, Nguyen Ngoc Hai, Vu Viet Bac, Nguyen Ngoc Linh
Thể loại: Chăm sóc sức khỏe
Lượt xem: 230
Synthesis and application of biochar from agricultural by-products. Effect of pyrolysis temperature on the acid-base properties of biochar
Phung Thi Lan, Vu Tran The Hien, Phan Dinh Khanh, Nguyen Le Minh Cam
Thể loại: Chăm sóc sức khỏe
Lượt xem: 265 
Molecular Docking Approach to Identify Flavonoids as Potential Phosphodiesterase 5 Inhibitors for Erectile Dysfunction Treatment
Nguyễn Tấn Khanh, Phạm Thị Khánh Huyền, Nguyễn Thị Huỳnh Vân, Lê Bá Nam,Nguyễn Ngọc Linh
Thể loại: Chăm sóc sức khỏe
Lượt xem: 245 
Nâng cao năng lực cán bộ vùng dân tộc thiểu số trong bối cảnh hội nhập kinh tế quốc tế
Đào Thị Ái Thi, Phùng Thị Ngọc Loan
Thể loại: Quản lý - Kinh tế
Lượt xem: 244
Tự chủ các trường đại học công lập ở Nhật Bản và kinh nghiệm cho Việt Nam
Nguyễn Hữu Hải
Thể loại: Quản lý - Kinh tế
Lượt xem: 271 
Kết quả nghiên cứu thực nghiệm xác định một số thông số động lực học của cụm trống lăn thiết vị thi công mặt đường bê tông xi măng
Trần Quang Hùng, Lưu Đức Thạch, Đỗ Gia Cường
Thể loại: CN kỹ thuật ô tô
Lượt xem: 207 
Nghiên cứu xây dựng mô hình động lực học hệ cơ khí – thủy lực của cụm trống lăn thiết bị thi công mặt đường bê tông xi măng
Đỗ Gia Cường, Trần Quang Hùng, Lưu Đức Thạch
Thể loại: CN kỹ thuật ô tô
Lượt xem: 234 
Fundamentals of Business Law
Melissa Randall
Thể loại: Báo cáo mở
Lượt xem: 364 
Xây dựng điều khiển trượt cho thiết bị bù điều khiển dòng công suất UPFC
Hoàng Thị Thu Hà, Trần Thị Kim Thanh, Tạ Tuấn Hữu, Nguyễn Văn Cảnh, Nguyễn Trung Hiếu
Thể loại: CN kỹ thuật điện, điện tử
Lượt xem: 390 
Các hợp chất dihydrobenzofuran neo-lignan từ loài thông đất và hoạt tính chống oxy hóa của chúng
Nguyễn Ngọc Linh, Ngô Thị Thu, Phạm Thị Bích Đào, Nguyễn Cao Cường
Thể loại: Công bố trong nước
Lượt xem: 391 
Kiến thức và nhận thức của sinh viên Dược năm cuối tại trường Đại học Thành Đô về thuốc generic
Phạm Thị Bích Đào, Nguyễn Thị Thu Thuỷ, Nguyễn Thị Ngọc Mai, Nguyễn Ngọc Linh
Thể loại: Công bố trong nước
Lượt xem: 434 
Chuyển đổi số đối với tạp chí khoa học và công nghệ của Việt Nam – thực trạng, giải pháp
Ngô Quang Sơn, Vũ Thị Thanh Minh
Thể loại: Công bố trong nước
Lượt xem: 479 
Phát triển nguồn nhân lực số đáp ứng yêu cầu phát triển kinh tế số trong quá trình chuyển đổi số quốc gia, ở Việt Nam
Trần Đăng Bộ, Bùi Đức Thịnh
Thể loại: Quản lý - Kinh tế
Lượt xem: 343 
Đánh giá chất lượng cuộc sống 54 bệnh nhân sau phẫu thuật thay khớp háng nhân tạo, tại bệnh viện quân y 354
Lã Thị Thanh Lâm, Vũ Văn Hoàn, Trần Anh Tuấn
Thể loại: Công bố trong nước
Lượt xem: 330 
Tỉ lệ sinh viên ngành Việt Nam học có việc làm sau tốt nghiệp: Thực trạng và giải pháp
Nguyễn Thị Bích, Nguyễn Thị Hảo, Phạm Hoàng Giang
Thể loại: Công bố trong nước
Lượt xem: 375 
Một số vấn đề về phát triển kĩ năng nghề nghiệp cho sinh viên chuyên ngành Luật trường Đại học Thành Đô
Phùng Thị Nga, Trần Đăng Bộ, Trần Thị Thùy
Thể loại: Quản lý - Kinh tế
Lượt xem: 667 
Giải pháp xây dựng và giữ vững niềm tin cách mạng cho sinh viên trường Đại học Thành Đô
Nguyễn Mạnh Hùng
Thể loại: Công bố trong nước
Lượt xem: 383 
Xây dựng bộ chỉ số đánh giá về chất lượng dịch vụ dược của nhà thuốc tại quận Nam Từ Liêm, thành phố Hà Nội
Đặng Vũ Hà, Trần Thị Thu Trang
Thể loại: Công bố trong nước
Lượt xem: 394 
Phân tích cơ chế tác động của một số chất kích thích và thuốc cai nghiện để vận dụng mô hình cai nghiện phối hợp trong thực tế
Nguyễn Văn Rư
Thể loại: Chăm sóc sức khỏe
Lượt xem: 324 
Cạnh tranh sức mạnh mềm Trung – Mỹ tại Việt Nam giai đoạn từ năm 2017 đến năm 2022: Thực trạng và hàm ý chính sách cho Việt Nam
Nghiêm Thúy Hằng, Trần Thị Ngọc Anh, Trương Ngọc Anh
Thể loại: Công bố trong nước
Lượt xem: 284 
Luận giải về sự cần thiết phát triển nguồn nhân lực du lịch Việt Nam hiện nay
Trần Đăng Bộ, Nguyễn Thị Hay, Bùi Đức Thịnh
Thể loại: Quản lý - Kinh tế
Lượt xem: 375 
Tính toán hệ thống truyền động điện cho xe tự chế
Phạm Trọng Phước
Thể loại: CN kỹ thuật ô tô
Lượt xem: 284 
Mô hình trường đại học thông minh 4.0 – Xu thế phát triển của các trường đại học tư thục, trong bối cảnh hiện nay
Ngô Quang Sơn, Vũ Thị Thanh Minh, Dương Thị Thảo
Thể loại: Công bố trong nước
Lượt xem: 294 
Hợp tác Nhà trường – Doanh nghiệp trong nghiên cứu khoa học và đào tạo sinh viên ngành Dược học: Nghiên cứu trường hợp tại Trường Đại học Thành Đô
Trần Thị Thu Trang, Phan Thị Thanh Thảo, Phạm Thị Thanh Huế
Thể loại: Công bố trong nước
Lượt xem: 335 
Quản lý sức chứa điểm đến, sức chịu tải du lịch để điểm đến du lịch phát triển bền vững
Dương Văn Sáu, Nguyễn Thị Bích
Thể loại: Công bố trong nước
Lượt xem: 325 
Nghiên cứu khoa học giáo dục Việt Nam trên cơ sở dữ liệu scopus trong 10 năm thực hiện Nghị quyết 29-NQ/TW: Xu hướng và hợp tác quốc tế
Nguyễn Tiến Trung, Đinh Đức Tài, Phạm Hùng Hiệp, Lương Đình Hải, Phạm Thị Oanh
Thể loại: Công bố trong nước
Lượt xem: 286 
Du lịch vùng biên giới – Xu hướng du lịch của giới trẻ
Nguyễn Thị Hảo, Nguyễn Thị Bích
Thể loại: Công bố trong nước
Lượt xem: 327 
Quản lý tri thức nhằm thúc đẩy tăng trưởng kinh tế Việt Nam
Đào Thị Ái Thi, Dương Thanh Phong
Thể loại: Quản lý - Kinh tế
Lượt xem: 299 
Phát triển sản phẩm du lịch đặc thù trở thành ngành kinh tế mũi nhọn
Đào Thị Ái Thi, Nguyễn Văn Lưu
Thể loại: Công bố trong nước
Lượt xem: 326 
Mapping The Landscape Of Continuing Education Research In Asia: A Bibliometric Analysis Of Scopus-Indexed Publications From 1972 To 2023
Nguyen Minh Tuan, Nguyen Quang Duy Vu, Hoai Thu Nguyen, Phuong Thao Thi Vu
Thể loại: Công bố quốc tế
Lượt xem: 364 
Science mapping the knowledge base on microlearning: using Scopus database between 2002 and 2021
Pham, H. H Nguyen, N. T. N. Luong, D. H. Nguyen, T. T. Nguyen, V. A. L.
Thể loại: Giáo dục
Lượt xem: 331 
Real-time prediction of the week-ahead flood index using hybrid deep learning algorithms with synoptic climate mode indices
A.A. Masrur Ahmed, Shahida Akther, Thong Nguyen-Huy, Nawin Raj, S. Janifer Jabin Jui, S.Z. Farzana
Thể loại: Công nghệ thông tin
Lượt xem: 325 
Spatiotemporal performance evaluation of high-resolution multiple satellite and reanalysis precipitation products over the semiarid region of India
Elangovan Devadarshini, Kulanthaivelu Bhuvaneswari, Shanmugam Mohan Kumar, Vellingiri Geethalakshmi, Manickam Dhasarathan, Alagarsamy Senthil, Kandasam Senthilraja, Shahbaz Mushtaq, Thong Nguyen‑Huy, ThanhMai, Louis Kouadio
Thể loại: Công nghệ thông tin
Lượt xem: 338 
Forecasting Multi-Step Soil Moisture with Three-Phase Hybrid Wavelet-Least Absolute Shrinkage Selection Operator-Long Short-Term Memory Network (moDWT-Lasso-LSTM) Model
W. J. M. Lakmini Prarthana, Jayasinghe, Ravinesh C. Deo, Nawin Raj, Sujan Ghimire, Zaher Mundher Yaseen, Thong Nguyen-Huy, Afshin Ghahramani
Thể loại: Công nghệ thông tin
Lượt xem: 346 
“The Leaf Essential Oils of Syzygium oblatum and Syzygium abortivum: Chemical Composition, Antimicrobial Activity, and Molecular Docking Study
Do Ngoc Dai, Le Thi Huong, Pham Thi Nhu Quynh, Nguyen Thi Le Quyen, Nguyen Ngoc Linh, Phi Thi Tuyet Nhung, Nguyen Xuan Ha, Ninh The Son
Thể loại: Công nghệ thông tin
Lượt xem: 342 
High security and privacy protection model for STI/HIV risk prediction
Zhaohui Tang, Thi Phuoc Van Nguyen, Wencheng Yang, Xiaoyu Xia, Huaming Chen, Amy B. Mullens, Judith A. Dean, Sonya R Osborne ,Yan Li
Thể loại: Công nghệ thông tin
Lượt xem: 361 
Deep Learning-Assisted Sensitive 3C-SiC Sensor for Long-Term Monitoring of Physical Respiration
Thi Lap Tran, Duy Van Nguyen, Hung Nguyen, Thi Phuoc Van Nguyen, Pingan Song, Ravinesh C Deo, Clint Moloney, Viet Dung Dao, Nam-Trung Nguyen, Toan Dinh
Thể loại: Công nghệ thông tin
Lượt xem: 308 
A bibliometric review of research on English as a medium of instruction (EMI), 1974–2022
Hiep-Hung Pham, Thuy Anh Nguyen, Thuy Ngoc Ta, Huyen Trang Thi Nguyen, Thanh Thao Thi Phan
Thể loại: Giáo dục
Lượt xem: 1081 
Science communication matters: An exploratory study of academic public engagement in Vietnam using Bayesian statistics
Quang Anh Phan, Manh-Toan Ho, Quan-Hoang Vuong, Hiep-Hung Pham, Minh Huyen Vu, Thi Thu Ha Nguyen, Thanh Thao Thi Phan
Thể loại: Giáo dục
Lượt xem: 335 
A Validated RP‑HPLC–DAD Method for Analyzing Flavonoids in Caatinga Brazilian Green Propolis from Mimosa tenuiflora Produced by Apis mellifera
Ninh The Son, Victor Pena Ribeiro, Milton Groppo, Nguyen Ngoc Linh, Jairo Kenupp Bastos
Thể loại: Công bố quốc tế
Lượt xem: 402 
Lao tzu’s philosophical thought and its application in Vietnam at present
Vũ Thị Thúy Ngà
Thể loại: Công bố quốc tế
Lượt xem: 350 
Graphitic carbon nitride supported silver nanoparticles (AgNPs/g-C3N4): synthesis and photocatalytic behavior in the degradation of 2,4- dichlorophenoxyacetic acid
Phung Thi Lan, Nguyen Hoang Hao, Nguyen Trung Hieu, Nguyen Thi Thu Ha, C. Trevor Brown, Le Minh Cam
Thể loại: Công bố quốc tế
Lượt xem: 422 
Study on the Synthesis and Photocatalytic Performance of Modified TiO2 Supported by G-C3N4 in the Degradation of 2,4-Dichlorophenoxyacetic Acid
Phung Thi Lan, Nguyen Hoang Hao, Le Minh Cam
Thể loại: Chăm sóc sức khỏe
Lượt xem: 399 
Comprehensive Study on the Adsorption and Degradation of Dichlorodiphenyltrichloroethane on Bifunctional Adsorption – Photocatalysis Material TiO2/MCM-41 Using Quantum Chemical Methods
Nguyen Thi Thu Ha, Hoang Lan Ngo, Thi Be Pham, Nguyen Hoang Hao, Cong Trinh Bui, Thi Lan Phung, Le Minh Cam, Nguyen Ngoc Ha
Thể loại: Chăm sóc sức khỏe
Lượt xem: 285 
Theoretical Analysis of Superior Photodegradation of Methylene Blue by Cerium Oxide/Reduced Graphene Oxide vs. Graphene
Nguyen Hoang Hao, Phung Thi Lan, Nguyen Ngoc Ha, Le Minh Cam, Nguyen Thi Thu Ha
Thể loại: Chăm sóc sức khỏe
Lượt xem: 396 
Effect of silica nanocomposite modified with some polythiophene derivations on characteristics and properties of waterborne acrylic coatings
Duong Thi Thuy Nguyen, Dai Ba Do, Thinh Huu Nguyen, Chinh Thuy Nguyen, Thai Xuan Nguyen, Hung Phi Dao, Hoang Thai, Linh Ngoc Nguyen, Manh Quoc Vu, Trung Quoc Vu
Thể loại: Chăm sóc sức khỏe
Lượt xem: 489 
Electromagnetics (Vol 1)
Steven W. Ellingson
Thể loại: Tài liệu mở
Lượt xem: 445 
Effect of silica nanocomposite modified with some polythiophene derivations on characteristics and properties of waterborne acrylic coatings
Duong Thi Thuy Nguyen, Dai Ba Do, Thinh Huu Nguyen, Chinh Thuy Nguyen, Thai Xuan Nguyen, Hung Phi Dao, Hoang Thai, Linh Ngoc Nguyen, Manh Quoc Vu, Trung Quoc Vu
Thể loại: Công bố quốc tế
Lượt xem: 409 
Glochidion Species: A Review on Phytochemistry and Pharmacology
Nguyen Ngoc Linh, Nguyen Quang Hop, Phi Thi Tuyet Nhung, Pham Thi Bich Dao, Vu Quoc Manh, Ty Viet Pham, Ninh The Son
Thể loại: Công bố quốc tế
Lượt xem: 345 
Study on the nanocomposites of polyaniline and Zn doped Fe3O4 using for arsenic absorption in water
Tran Minh Thi, Nguyen Mau Lam, Do Khanh Tung, Nguyen Manh Nghia, Duong Quoc Van, Vu Quoc Manh, Nguyen Thi Bich Viet, Duong Khanh Linh , Nguyen Thuy Chinh, Thai Hoang, Stephan Talu, Vu Quoc Trung
Thể loại: Công bố quốc tế
Lượt xem: 365 
An understanding of “universal history” in francis fukuyama’s “the end of history and the last man”
Ngô Nhị Ngọc Linh
Thể loại: Công bố quốc tế
Lượt xem: 1154 
Pyrolysis of wheat straw pellets in a pilot-scale reactor: Effect of temperature and residence time
Bidhan Nath, Guangnan Chen, Les Bowtell, Nguyen Huy Thong
Thể loại: Công bố quốc tế
Lượt xem: 347 
Pyrolytic Pathway of Wheat Straw Pellet by the Thermogravimetric Analyzer
Bidhan Nath, Les Bowtell, Guangnan Chen, Elizabeth Graham, Nguyen Huy Thong
Thể loại: Công bố quốc tế
Lượt xem: 425 
Poly(butylene adipate-co-terephthalate)/thermoplastic canna starch (Canna edulis ker.) (PBAT/TPS) blend film – A novel biodegradable material
Pham Thi Thu Ha, Ninh The Son, Nguyen Van Khoi,Pham Thu Trang, Nguyen Trung Duc, Pham Ngoc Anh, Nguyen Ngoc Linh, Nguyen Thanh Tung
Thể loại: Công bố quốc tế
Lượt xem: 311 
Flavonoids from Mimosa tenuiflora Green Propolis Chemotaxonomy, Antioxidant, Anti-Inflammation, AntiBacteria, Mosquito Larvicidal Activity, and In Silico Approach
Nguyen Dinh Luyen, Nguyen Thanh Hao, Jairo Kenupp Bastos, Nguyen Xuan Ha, Nguyen Huy Hung, Dong Huy Gioi, Nguyen Ngoc Linh, Ninh The Son
Thể loại: Công bố quốc tế
Lượt xem: 373 
Copula-Probabilistic Flood Risk Analysis with an Hourly Flood Monitoring Index
Ravinesh Chand, Nguyen Huy Thong, Ravinesh C. Deo , Sujan Ghimire, Mumtaz Ali, Afshin Ghahramani
Thể loại: Công nghệ thông tin
Lượt xem: 357 
Physicochemical characteristics and oil sorption behaviours of novel polymeric materials based on modifications of water hyacinth (Eichhornia crassipes) fibres
Nguyen Thanh Tung, Ninh The Son, Pham Thi Thu Ha, Nguyen Thi Mien, Le Thi Mai, Nguyen Duc Duy, Pham Ngoc Anh, Nguyen Ngoc Linh, Nguyen Trung Duc
Thể loại: Công bố quốc tế
Lượt xem: 325 
The Leaf Essential Oils of Neolitsea vuquangensis: A Rich Resource of β-(E)-Ocimene
Duong Quang Huan, Nguyen Quang Hop, Do Thi Lan Huong, Do Ngoc Dai, Nguyen Ngoc Linh, Ninh The Son
Thể loại: Công bố quốc tế
Lượt xem: 355 
Assessment of hemostatic ability of biomaterial based on chitosan and Eclipta prostrata L. extract
Nguyen Ngoc Linh, Vu Quoc Manh, La Chau Giang, Nguyen Thuy Chinh, Hoang Tran Dung, Tran Thi Thuy Duong, Thai Hoang, Vu Quoc Trung
Thể loại: Tài liệu nội sinh
Lượt xem: 335 
Graphitized carbon nanosheets doped with phosphorus heteroatoms and molybdenum phosphide nanoparticles: A novel cathodic catalyst for fuel cell applications
Vy Anh Tran ,Thu Thao Thi Vo, Van Dat Doan, Nguyen Mai Loan H. Van Tran, Van Thuan Le
Thể loại: Công bố quốc tế
Lượt xem: 357 
Camellia annamensis (Theaceae): phytochemical analysis, cytotoxic, antioxidative, and antimicrobial activities
Nguyen Ngoc Linh Nguyen, Thi Mai Huong Do, Ngoc Dai, Nguyen Thi An Giang, Le Thi Huong, Ta Thi Thu Thuy, Ninh The Son
Thể loại: Công bố quốc tế
Lượt xem: 265
Бнаружение уязвимостей и применение методов обеспечения Безопасности веб-сайта
Nguyen Phuc Hau Le Duc Huy Nguyen Thuy Trang R.S. Zaripova
Thể loại: Công bố quốc tế
Lượt xem: 353
Factors influencing pharmacy students’ satisfaction with pharmacy education quality: A cross-sectional study at a private university in Vietnam
Phan Thi Thanh Thao, Nguyen Thi Song Ha, Tran Thi Thu Trang, Dang Vu Ha
Thể loại: Giáo dục
Lượt xem: 313 
Giới thiệu về Khởi nghiệp
Katherine Carpenter (Nguyễn Thành Long dịch)
Thể loại: Tài liệu mở
Lượt xem: 1391 
Leading Innovation – 2nd edition
Kerri Shields
Thể loại: Tài liệu mở
Lượt xem: 635 
At the Forefront, Looking Ahead: Research-Based Answers to Contemporary Uncertainties of Management
Amir Sasson
Thể loại: Tài liệu mở
Lượt xem: 494 
Leadership in a Changing World A Multidimensional Perspective
Muhammad Mohiuddin, Bilal Khalid, Md. Samim Al Azad & Slimane Ed-dafali
Thể loại: Tài liệu mở
Lượt xem: 552 
BÁO CÁO TỔNG HỢP QUY HOẠCH MẠNG LƯỚI CƠ SỞ GIÁO DỤC ĐẠI HỌC VÀ SƯ PHẠM THỜI KỲ 2021-2030, TẦM NHÌN ĐẾN NĂM 2050
Bộ Giáo dục và Đào tạo
Thể loại: Tài liệu mở
Lượt xem: 551 
Toward a more competitive environment for transnational education in Viet Nam
Janet B Ilieva, Vangelis Tsiligiris, Vang Xuan Nguyen, Hiep Pham, Minh Quach and Pat Killingley
Thể loại: Tài liệu mở
Lượt xem: 608 
Viet Nam: Towards a New International Education Hub in Southeast Asia – Lessons and Evidence
Janet B. Ilieva, Fabrizio Trifiro, Xuan Vang Nguyen, Ngoc-Minh Quach, Thi-Lien-Huong Nguyen, Thi-Phuong-Thao Luu, Hiep-Hung Pham, Cuong Huu Nguyen, Tien Dao-Ngoc
Thể loại: Tài liệu mở
Lượt xem: 1336 
Giáo dục và Khoa học mở: Cẩm nang dành cho Giảng viên và Nhà nghiên cứu
Nguyễn Linh Chi, Vũ Nguyễn Quang Duy, Phan Thị Thanh Thảo, Phạm Hiệp
Thể loại: Tài liệu mở
Lượt xem: 1774 
Neuroscience – Canadian 1st Edition
William Ju
Thể loại: Tài liệu mở
Lượt xem: 637 
Media, Society, Culture and You An Introductory Mass Communication Text
Mark Poepsel
Thể loại: Tài liệu mở
Lượt xem: 626 
Turkey-Iran Relations after the JDP
Bayram Sinkaya
Thể loại: Tài liệu mở
Lượt xem: 659 
Archaeological investigation of Itagunmodi potsherd pavement site, Ijesaland, Osun State, Nigeria
Babatunde Agbaje-Williams
Thể loại: Tài liệu mở
Lượt xem: 1190 
Trends in social behaviour among secondary school adolescents in Ibadan
Isaac Ọlaoluwa Akinyẹle and I.O. Onifade
Thể loại: Tài liệu mở
Lượt xem: 653 
Access to shelter by the poor through community participation
Remi Adeyemo
Thể loại: Tài liệu mở
Lượt xem: 939 
Student on-campus housing at bursting point
Tunde Agbola, C.O. Olatubara and Moruf Alabi
Thể loại: Tài liệu mở
Lượt xem: 592 
Yaa Baa
Pierre-Arnaud Chouvy and Joël Meissonnier
Thể loại: Tài liệu mở
Lượt xem: 1095 
Welcome to Mitchell’s Plain
Ludmila Ommundsen Pessoa
Thể loại: Tài liệu mở
Lượt xem: 630 
All about the Rites
Anne Cheng and Stéphane Feuillas
Thể loại: Tài liệu mở
Lượt xem: 922 
Movements in Ethiopia, Ethiopia in Movement. Volume 1
Éloi Ficquet, Ahmed Hassen Omer and Thomas Osmond
Thể loại: Tài liệu mở
Lượt xem: 651 
Concise Manual for Ceramic Studies
Romain David
Thể loại: Tài liệu mở
Lượt xem: 692
Current Electoral Processes in Southeast Asia. Regional Learnings
Gabriel Facal
Thể loại: Tài liệu mở
Lượt xem: 658 
Public policies and food systems in Latin America
Jean-François Le Coq, Catia Grisa, Stéphane Guéneau and Paulo Niederle
Thể loại: Tài liệu mở
Lượt xem: 689 
Educating the Nation in Ethiopia
Thể loại: Tài liệu mở
Lượt xem: 602 
Japan-Vietnam
Thể loại: Tài liệu mở
Lượt xem: 900 
Interactions with a Violent Past
Vatthana Pholsena and Oliver Tappe
Thể loại: Tài liệu mở
Lượt xem: 681 
The End of Innocence?
Thể loại: Tài liệu mở
Lượt xem: 740 
Math in Society: Mathematics for liberal arts majors
Cara Lee
Thể loại: Tài liệu mở
Lượt xem: 671 
Elementary Calculus
Michael Corral
Thể loại: Tài liệu mở
Lượt xem: 587
Measure, Integration & Real Analysis
Sheldon Axler
Thể loại: Tài liệu mở
Lượt xem: 962 
Optimal, Integral, Likely Optimization, Integral Calculus, and Probability for Students of Commerce and the Social Sciences
Bruno Belevan, Parham Hamidi, Nisha Malhotra, Elyse Yeager
Thể loại: Tài liệu mở
Lượt xem: 591 
PSYC 2200: Elementary Statistics for the Behavioral and Social Sciences
Michelle Oja
Thể loại: Tài liệu mở
Lượt xem: 663 
Informal Calculus with Applications to Biological and Environmental Sciences
Tyler Seacrest, Debbie Seacrest, Rebekah Levine, Michele Anderson
Thể loại: Tài liệu mở
Lượt xem: 584 
Introduction to Statistical Thinking
Benjamin Yakir
Thể loại: Tài liệu mở
Lượt xem: 673 
Intermediate Statistics with R
Mark C. Greenwood
Thể loại: Tài liệu mở
Lượt xem: 561 
Modeling, Functions, and Graphs
Katherine Yoshiwara
Thể loại: Tài liệu mở
Lượt xem: 579 
Euclid’s Elements Redux
Daniel Callahan
Thể loại: Tài liệu mở
Lượt xem: 567 
Mostly Harmless Statistics
Rachel Webb
Thể loại: Tài liệu mở
Lượt xem: 675 
Trigonometry
Richard W. Beveridge
Thể loại: Tài liệu mở
Lượt xem: 772 
Elementary Algebra
John Redden
Thể loại: Tài liệu mở
Lượt xem: 573 
Intermediate Algebra
John Redden
Thể loại: Tài liệu mở
Lượt xem: 672 
Evidence-based Software Engineering
Derek M. Jones
Thể loại: Tài liệu mở
Lượt xem: 536 
Introduction to Applied Statistics for Psychology Students
Gordon E. Sarty
Thể loại: Tài liệu mở
Lượt xem: 615 
Statistics for Research Students
Erich C Fein, John Gilmour, Tayna Machin, Liam Hendry
Thể loại: Tài liệu mở
Lượt xem: 527 
Tea Time Linear Algebra Explorations in Mathematics – 2nd Edition
Leon Q. Brin, New Haven, CT
Thể loại: Tài liệu mở
Lượt xem: 717 
Basic Algebra with Applications – 5th Edition
David C. Lay, Steven R. Lay, Judi J. McDonald
Thể loại: Tài liệu mở
Lượt xem: 587 
Mathematics for Biomedical Physics
Jogindra M. Wadehra
Thể loại: Tài liệu mở
Lượt xem: 626 
The Art of Polynomial Interpolation
Stuart Murphy
Thể loại: Tài liệu mở
Lượt xem: 549 
Beyond Holy Russia: The Life and Times of Stephen Graham
Ben Blumson
Thể loại: Tài liệu mở
Lượt xem: 628 
Cultural Heritage Ethics Between Theory and Practice
Constantine Sandis
Thể loại: Tài liệu mở
Lượt xem: 608 
Mr. Emerson’s Revolution
Jean McClure Mudge
Thể loại: Tài liệu mở
Lượt xem: 603 
Metaethics from a First Person Standpoint An Introduction to Moral Philosophy
Catherine Wilson
Thể loại: Tài liệu mở
Lượt xem: 709 
Knowledge and the Norm of Assertion An Essay in Philosophical Science
John Turri
Thể loại: Tài liệu mở
Lượt xem: 536 
The Idea of Europe Enlightenment Perspectives
Rotraud von Kulessa; Catriona Seth
Thể loại: Tài liệu mở
Lượt xem: 738 
Education in Post-Coup Myanmar
Nicolas Salem-Gervais, Summer Aung, Amber Spreelung, Ja Seng, Phyo Wai, Myo Sett Paing and Pau Sian Lian
Thể loại: Tài liệu mở
Lượt xem: 554 
Heroes and Revolution in Vietnam
Benoît de Tréglodé
Thể loại: Tài liệu mở
Lượt xem: 559 
Ethics for A-Level
Mark Dimmock; Andrew Fisher
Thể loại: Tài liệu mở
Lượt xem: 724 
Denis Diderot ‘Rameau’s Nephew’ – ‘Le Neveu de Rameau’ A Multi-Media Bilingual Edition 2nd Edition
Marian Hobson; Kate E. Tunstall; Caroline Warman
Thể loại: Tài liệu mở
Lượt xem: 678 
L’idée de l’Europe au Siècle des Lumières
Catriona Seth; Rotraud von Kulessa
Thể loại: Tài liệu mở
Lượt xem: 665
Die Europaidee im Zeitalter der Aufklärung
Rotraud von Kulessa; Catriona Seth
Thể loại: Tài liệu mở
Lượt xem: 580 
55 năm Khoa học Giáo dục Việt Nam
Phan Thị Thanh Thảo, Phạm Hùng Hiệp, Lương Đình Hải chủ biên
Thể loại: Tài liệu mở
Lượt xem: 741 
Advanced Algebra v. 1.0
John Redden
Thể loại: Tài liệu mở
Lượt xem: 646 
Calculus in Context – 2008 Edition
James Callahan, David Cox, Kenneth Hoffman
Thể loại: Tài liệu mở
Lượt xem: 575 
Technical Writing and Simple Statistics : for laboratory classes
Stephanie G. Wettstein
Thể loại: Tài liệu mở
Lượt xem: 577 
Who Teaches Writing
Tyler Branson, Ron Brooks, Dana Cadman, Heidi Cephus, Sara Beth Childers, Elizabeth Devore, Anna Sicari, Charlotte Hogg, Ho'omana Nathan Horton
Thể loại: Tài liệu mở
Lượt xem: 584 
Supporting Technology Integration for School Leaders
Dr. Howard Pitler
Thể loại: Tài liệu mở
Lượt xem: 594 
Mathematics for Elementary Teachers
Michelle Manes
Thể loại: Sách mở
Lượt xem: 388 
Teaching in a Digital Age: Guidelines for designing teaching and learning – 2nd Edition
A.W. (Tony) Bates
Thể loại: Tài liệu mở
Lượt xem: 625 
Comprehensive Individualized Curriculum and Instructional Design: Curriculum and Instruction for Students with Developmental Disabilities/Autism Spectrum Disorders
Samuel Sennott, Sheldon Loman
Thể loại: Tài liệu mở
Lượt xem: 596 
Foundational Practices of Online Writing Instruction
Beth L. Hewett, Kevin Eric DePew, Elif Guler, Robbin Zeff Warner
Thể loại: Tài liệu mở
Lượt xem: 628 
Writing Programs Worldwide: Profiles of Academic Writing in Many Places
Chris Thaiss, Gerd Bräuer, Paula Carlino, Lisa Ganobcsik-Williams, & Aparna Sinha, David
Thể loại: Tài liệu mở
Lượt xem: 702 
WAC and Second-Language Writers: Research Towards Linguistically and Culturally Inclusive Programs and Practices
Terry Myers Zawacki, Michelle Cox
Thể loại: Tài liệu mở
Lượt xem: 542 
Education for a Digital World: Advice, Guidelines and Effective Practice from Around Globe
Sandy Hirtz
Thể loại: Tài liệu mở
Lượt xem: 614 
Teaching Crowds: Learning and Social Media
Jon Dron and Terry Anderson
Thể loại: Tài liệu mở
Lượt xem: 558 
Project Management for Instructional Designers
David Wiley
Thể loại: Tài liệu mở
Lượt xem: 653
Mathematics for Elementary Teachers
Michelle Manes
Thể loại: Tài liệu mở
Lượt xem: 613 
Efficacious Technology Management: A Guide for School Leaders
Gary Ackerman
Thể loại: Tài liệu mở
Lượt xem: 609 
Hybrid-Flexible Course Design
Brian Beatty
Thể loại: Tài liệu mở
Lượt xem: 590 
Introduction to Curriculum for Early Childhood Education
Jennifer Paris, Kristin Beeve, Clint Springer
Thể loại: Tài liệu mở
Lượt xem: 752 
Sharing Our Knowledge: Best Practices for Supporting English Language Learners in Schools
Nadia Prokopchuk
Thể loại: Tài liệu mở
Lượt xem: 567 
Writing Instruction Tips For Automated Essay Graders: How To Design an Essay for a Non-human Reader
Alise Lamoreaux
Thể loại: Tài liệu mở
Lượt xem: 559 
Elementary Earth and Space Science Methods
Ted Neal
Thể loại: Tài liệu mở
Lượt xem: 582 
Exploring Physical Phenomena
Emily van Zee, Elizabeth Gire
Thể loại: Tài liệu mở
Lượt xem: 654 
Design for Learning: Principles, Processes, and Praxis
Jason K. McDonald, Richard E. West
Thể loại: Tài liệu mở
Lượt xem: 569 
Foundations of Learning and Instructional Design Technology
Richard E> West
Thể loại: Tài liệu mở
Lượt xem: 552 
Building Democracy for All: Interactive Explorations of Government and Civic Life
Robert W. Maloy, Torrey Trust
Thể loại: Tài liệu mở
Lượt xem: 696 
Foundations of Educational Technology
Penny Thompson
Thể loại: Tài liệu mở
Lượt xem: 565 
Learning in the Digital Age
Tutaleni Asino, Rebecca Bayeck, Wilmon Brown, Raymond W. Francis, Tammi Kolski, Kathy Essmiller, Cathy L. Green, Sarah L. Lewi,s Corrine McCabe, Josephine Shikongo, Tammy Wise, Jose Fulgencio
Thể loại: Tài liệu mở
Lượt xem: 551 
Making and Being
Susan Jahoda, Caroline Woolard
Thể loại: Tài liệu mở
Lượt xem: 629 
Teaching Early and Elementary STEM
Thể loại: Tài liệu mở
Lượt xem: 567 
Mathematics Methods for Early Childhood
Janet Stramel
Thể loại: Tài liệu mở
Lượt xem: 632 
The Asynchronous Cookbook
DLINQ staff contributors
Thể loại: Tài liệu mở
Lượt xem: 579 
Precalculus 2e
Jay Abramson
Thể loại: Tài liệu mở
Lượt xem: 528 
Introductory Statistics
Barbara Illowsky, Susan Dean
Thể loại: Tài liệu mở
Lượt xem: 619 
Statistics High school
Barbara Illowsky, Susan Dean
Thể loại: Tài liệu mở
Lượt xem: 617 
The Infrastructure Finance Challenge
Ingo Walter (editor)
Thể loại: Tài liệu mở
Lượt xem: 558 
Technology in Schools
Gary L Ackerman
Thể loại: Tài liệu mở
Lượt xem: 607 
Key Concepts of Computer Studies
Meizhong Wang
Thể loại: Công nghệ thông tin
Lượt xem: 623 
Undocumented Migrants and Healthcare: Eight Stories from Switzerland
Marianne Jossen
Thể loại: Tài liệu mở
Lượt xem: 659 
Using Open Educational Resources to Promote Social Justice
CJ Ivory, Angela Pashia (editor)
Thể loại: Tài liệu mở
Lượt xem: 570 
Learning, Marginalization, and Improving the Quality of Education in Low-income Countries
Daniel A. Wagner, Nathan M. Castillo, Suzanne Grant Lewis (editor)
Thể loại: Tài liệu mở
Lượt xem: 699 
Intersections of Open Educational Resources and Information Literacy
Mary Ann Cullen, Elizabeth Dill (editor)
Thể loại: Ngôn ngữ
Lượt xem: 643 
IoT Use Cases and Technologies
F. John Dian and Reza Vahidnia
Thể loại: Công nghệ thông tin
Lượt xem: 681 
Project Management
Adrienne Watt
Thể loại: Quản lý - Kinh tế
Lượt xem: 542 
Life, Re-Scaled: The Biological Imagination in Twenty-First-Century Literature and Performance
Liliane Campos (editor)
Thể loại: Tài liệu mở
Lượt xem: 711 
Calculus Volume 3
Gilbert Strang Edwin “Jed” Herman
Thể loại: Tài liệu mở
Lượt xem: 561 
Prealgebra 2e
Lynn Marecek, MaryAnne Anthony-Smith
Thể loại: Tài liệu mở
Lượt xem: 593 
Calculus Volume 2
Gilbert Strang Edwin “Jed” Herman
Thể loại: Tài liệu mở
Lượt xem: 521 
Calculus Volume 1
Gilbert Strang Edwin “Jed” Herman
Thể loại: Tài liệu mở
Lượt xem: 533 
Foundations for Moral Relativism Second Expanded Edition
J. David Velleman
Thể loại: Tài liệu mở
Lượt xem: 532 
Beyond Price Essays on Birth and Death
J. David Velleman
Thể loại: Tài liệu mở
Lượt xem: 581 
A Time Travel Dialogue
John W. Carroll
Thể loại: Tài liệu mở
Lượt xem: 525 
Basic Knowledge and Conditions on Knowledge
Mark McBride
Thể loại: Tài liệu mở
Lượt xem: 629 
Wellbeing, Freedom and Social Justice The Capability Approach Re-Examined
Ingrid Robeyns
Thể loại: Tài liệu mở
Lượt xem: 685 
Science as Social Existence Heidegger and the Sociology of Scientific Knowledge
Jeff Kochan
Thể loại: Tài liệu mở
Lượt xem: 601 
Human and Machine Consciousness
David Gamez
Thể loại: Tài liệu mở
Lượt xem: 566 
Europa im Geisterkrieg. Studien zu Nietzsche
Werner Stegmaier
Thể loại: Tài liệu mở
Lượt xem: 596 
B C, Before Computers: On Information Technology from Writing to the Age of Digital Data
Stephen Robertson
Thể loại: Công nghệ thông tin
Lượt xem: 732 
Forms of Life and Subjectivity: Rethinking Sartre’s Philosophy
Daniel Rueda Garrido
Thể loại: Tài liệu mở
Lượt xem: 540 
Animals and Medicine: The Contribution of Animal Experiments to the Control of Disease
Jack Botting
Thể loại: Tài liệu mở
Lượt xem: 647 
A Common Good Approach to Development: Collective Dynamics of Development Processes
Mathias Nebel (editor)
Thể loại: Tài liệu mở
Lượt xem: 621 
Digital Transformation: Understanding Business Goals, Risks, Processes, and Decisions
Mathias Cöster, Mats Danielson, Love Ekenberg, Cecilia Gullberg, Gard Titlestad, Alf Westelius, Gunnar Wettergren
Thể loại: Tài liệu mở
Lượt xem: 711 
Performing Deception – Learning, Skill and the Art of Conjuring
Brian Rappert
Thể loại: Tài liệu mở
Lượt xem: 609 
Engaging with Everyday Sounds
Marcel Cobussen
Thể loại: Tài liệu mở
Lượt xem: 563 
Music in Evolution and Evolution in Music
Steven Jan
Thể loại: Tài liệu mở
Lượt xem: 547 
Chance Encounters – A Bioethics for a Damaged Planet
Kristien Hens
Thể loại: Chăm sóc sức khỏe
Lượt xem: 548 
Tolerance – The Beacon of the Enlightenment
Caroline Warman et al. (editor)
Thể loại: Tài liệu mở
Lượt xem: 538 
Agency Moral Identity and Free Will
David Weissman
Thể loại: Tài liệu mở
Lượt xem: 618 
Plato’s ‘Republic’ An Introduction
Sean McAleer
Thể loại: Tài liệu mở
Lượt xem: 552 
The Atheist’s Bible Diderot’s ‘Éléments de physiologie’
Caroline Warman
Thể loại: Tài liệu mở
Lượt xem: 569 
‘The Philosophes’ by Charles Palissot
Jessica Goodman
Thể loại: Tài liệu mở
Lượt xem: 559 
Towards an Ethics of Autism A Philosophical Exploration
Kristien Hens
Thể loại: Tài liệu mở
Lượt xem: 582 
Giáo dục và Khoa học mở: Cẩm nang hướng dẫn dành cho Giảng viên và Nhà nghiên cứu
Nguyễn Linh Chi, Vũ Nguyễn Quang Duy, Phan Thị Thanh Thảo, Phạm Hùng Hiệp
Thể loại: Tài liệu mở
Lượt xem: 816 
Adult Literacy Fundamental English – Course Pack 1
Shantel Ivits
Thể loại: Tài liệu mở
Lượt xem: 631 
Kết quả nghiên cứu trong lĩnh vực Khoa học Xã hội và Nhân văn của các cơ sở Giáo Dục Đại Học Việt Nam giai đoạn 1965 – 2020: Phân tích từ dữ liệu Scopus
Phạm Hùng Hiệp, Lương Đình Hải
Thể loại: Tài liệu mở
Lượt xem: 3467 
Mind Your Writing
Wymann, Christiancc
Thể loại: Ngôn ngữ
Lượt xem: 1227 
Developing Writers in Higher Education: A Longitudinal Study
R Gere, Anne
Thể loại: Ngôn ngữ
Lượt xem: 1316 
Developing and Assessing Academic and Professional Writing Skills
Göpferich, Susanne, Neumann, Imke
Thể loại: Ngôn ngữ
Lượt xem: 1147 
About Writing: A Guide
Molinari, Julia
Thể loại: Ngôn ngữ
Lượt xem: 1457 
About Writing: A Guide
Robin Jeffrey
Thể loại: Tài liệu mở
Lượt xem: 1320 
Writing Guide with Handbook
Michelle Bachelor Robinson, Maria Jerskey, Toby Fulwiler, Emeritus
Thể loại: Tài liệu mở
Lượt xem: 1124 
Write Here, Right Now: An Interactive Introduction to Academic Writing and Research
Aaron Tucker and Paul Chafe
Thể loại: Tài liệu mở
Lượt xem: 1143 
You, Writing! A Guide to College Composition
Alexandra Glynn, Amy Jo Swing, Kelli Hallsten-Erickson
Thể loại: Tài liệu mở
Lượt xem: 1391 
The Gordon State College Writing Handbook
Mark King, Wesley Venus
Thể loại: Tài liệu mở
Lượt xem: 1032 
Let’s get writing!
Elizabeth Browning; Kirsten DeVries; Kathy Boylan; Jenifer Kurtz; Katelyn Burton
Thể loại: Ngôn ngữ
Lượt xem: 1094 
Mindful Technical Writing
Dawn Atkinson, Stacey Corbitt
Thể loại: Ngôn ngữ
Lượt xem: 1096 
Business Meets the Humanities: The Human Perspective in University-Industry Collaboration
Martina Mahnke, Mikka Nielsen, Matilde Petersen, Lise Tjørring
Thể loại: Quản lý - Kinh tế
Lượt xem: 1325 
On the Significance of Religion in Violence Against Women and Girls
Elisabet le Roux, Sandra Iman Pertek
Thể loại: Tài liệu mở
Lượt xem: 1452 
Wealth and Power: Philosophical Perspectives
Michael Bennett, Huub Brouwer, Rutger Claassen
Thể loại: Quản lý - Kinh tế
Lượt xem: 1330 
Superdiversity: Migration and Social Complexity
Steven Vertovec
Thể loại: Tài liệu mở
Lượt xem: 1168 
The Future of Self-Governing, Thriving Democracies: Democratic Innovations By, With and For the People
Brigitte Geissel
Thể loại: Tài liệu mở
Lượt xem: 1464 
Sovereign Debt Sustainability: Multilateral Debt Treatment and the Credit Rating Impasse
Daniel Cash
Thể loại: Quản lý - Kinh tế
Lượt xem: 1188 
Urban Politics of Human Rights
Janne Nijman, Barbara Oomen, Elif Durmuş, Sara Miellet, Lisa Roodenburg
Thể loại: Tài liệu mở
Lượt xem: 1212 
Climate Neutral and Resilient Farming Systems: Practical Solutions for Climate Mitigation and Adaptation
Udaya Sekhar Nagothu
Thể loại: Tài liệu mở
Lượt xem: 1494 
Injustice in Urban Sustainability: Ten Core Drivers
Panagiota Kotsila, Isabelle Anguelovski, Melissa García-Lamarca, Filka Sekulova
Thể loại: Tài liệu mở
Lượt xem: 1111 
Capitalisms and Democracies: Can Growth and Equality be Reconciled?
Carlo Trigilia
Thể loại: Tài liệu mở
Lượt xem: 1249 
Biosecurity, Economic Collapse, the State to Come: Political Power in the Pandemic and Beyond
Christos Boukalas
Thể loại: Khác
Lượt xem: 1671 
Contestations of Citizenship, Education, and Democracy in an Era of Global Change: Children and Youth in Diverse International Contexts
Patricia K. Kubow, Nicole Webster, Krystal Strong, Daniel Miranda
Thể loại: Tài liệu mở
Lượt xem: 974 
Global Citizenship in Foreign Language Education: Concepts, Practices, Connections
Christiane Lütge, Thorsten Merse, Petra Rauschert
Thể loại: Tài liệu mở
Lượt xem: 1125 
Unsettled Urban Space: Routines, Temporalities and Contestations
Tihomir Viderman, Sabine Knierbein, Elina Kränzle, Sybille Frank, Nikolai Roskamm, Ed Wall
Thể loại: Khác
Lượt xem: 1403 
Leadership for Disaster Resilience: Lessons from India
Jacquleen Joseph, Suchita Awasthi, Zubin R. Mulla
Thể loại: Tài liệu mở
Lượt xem: 1211 
Global Political Leadership: In Search of Synergy
Małgorzata Zachara-Szymańska
Thể loại: Khác
Lượt xem: 1154 
Diversity and Inclusion in Japan: Issues in Business and Higher Education
Lailani Alcantara, Yoshiki Shinohara
Thể loại: Tài liệu mở
Lượt xem: 1598 
Invention Pedagogy – The Finnish Approach to Maker Education
Tiina Korhonen, Kaiju Kangas, Laura Salo
Thể loại: Tài liệu mở
Lượt xem: 1159 
Unlocking Private Investment in Sustainable Infrastructure in Asia
Bhajan Grewal, Nella Hendriyetty, Iskandar Abdullaev, Chul Ju Kim, Naoyuki Yoshino, Eisa Khan Ayoob Ayoobi
Thể loại: Tài liệu mở
Lượt xem: 1065 
Resilience, Conflict-Related Sexual Violence and Transitional Justice: A Social-Ecological Framing
Janine Natalya Clark
Thể loại: Tài liệu mở
Lượt xem: 1032 
Digital Constitutionalism: The Role of Internet Bills of Rights
Edoardo Celeste
Thể loại: Khác
Lượt xem: 1419 
Decentralization, Local Governance, and Localizing the Sustainable Development Goals in Asia and the Pacific
Bruno Carrasco, Hanif A. Rahemtulla, Rainer Rohdewohld
Thể loại: Quản lý - Kinh tế
Lượt xem: 1014 
Disputed Archival Heritage
James Lowry
Thể loại: Tài liệu mở
Lượt xem: 974 
What is Europe?
Anna Triandafyllidou, Ruby Gropas
Thể loại: Tài liệu mở
Lượt xem: 880 
Risk Management Maturity: A Multidimensional Model
Sylwia Bąk, Piotr Jedynak
Thể loại: Quản lý - Kinh tế
Lượt xem: 967 
Discourses, Modes, Media and Meaning in an Era of Pandemic: A Multimodal Discourse Analysis Approach
Sabine Tan, Marissa K. L. E
Thể loại: Tài liệu mở
Lượt xem: 1010 
Drones and Geographical Information Technologies in Agroecology and Organic Farming: Contributions to Technological Sovereignty
Massimo De Marchi, Alberto Diantini, Salvatore Eugenio Pappalardo
Thể loại: Tài liệu mở
Lượt xem: 1113 
Assessment for Experiential Learning
Cecilia Ka Yuk Chan
Thể loại: Tài liệu mở
Lượt xem: 983 
Bias, Belief, and Conviction in an Age of Fake Facts
Anke Finger, Manuela Wagner
Thể loại: Tài liệu mở
Lượt xem: 1117 
Tourism, Knowledge and Learning
Eva Maria Jernsand, Maria Persson, Erik Lundberg
Thể loại: Tài liệu mở
Lượt xem: 834 
Tourism and Heritage in the Chornobyl Exclusion Zone
Magdalena Banaszkiewicz
Thể loại: Tài liệu mở
Lượt xem: 994 
State Fragility: Case Studies and Comparisons
Nematullah Bizhan
Thể loại: Khác
Lượt xem: 1391 
RNA, the Epicenter of Genetic Information
John Mattick, Paulo Amaral
Thể loại: Chăm sóc sức khỏe
Lượt xem: 1124 
Embracing the Future: Creative Industries for Environment and Advanced Society 5.0 in a Post-Pandemic Era
Rahmiati Aulia, Diani Apsari, Sri Maharani Budi Haswati, Hana Faza Surya Rusyda, Aisyi Syafikarani, Angelia Lionardi, Setiamurti Rahardjo, Ariesa Farida, Wibisono Tegar Guna Putra, Yelly Andriani Barlian
Thể loại: Tài liệu mở
Lượt xem: 1070 
Universities, Stakeholders and Social Mission: Building Cooperation Through Action Research
Ewa Bogacz-Wojtanowska, Piotr Jedynak, Sylwia Wrona, Anna Pluszyńska
Thể loại: Quản lý - Kinh tế
Lượt xem: 1128 
Designing Smart and Resilient Cities for a Post-Pandemic World: Metropandemic Revolution
Thể loại: Quản lý - Kinh tế
Lượt xem: 1170 
Meanings of Public and the Future of Public Services
David A. McDonald
Thể loại: Tài liệu mở
Lượt xem: 922 
Contemporary Research on Management and Business
Siska Noviaristanti, Ong Hway Boon
Thể loại: Quản lý - Kinh tế
Lượt xem: 1203 
5G: 2020 and Beyond
Ramjee Prasad
Thể loại: Quản lý - Kinh tế
Lượt xem: 1003 
Advances in Intelligent Robotics and Collaborative Automation
Richard Duro, Yuriy Kondratenko
Thể loại: Tài liệu mở
Lượt xem: 1027 
An Introduction to Digital Signal Processing
Stanley Mneney
Thể loại: Tài liệu mở
Lượt xem: 1011 
Generation and Applications of Extra-Terrestrial Environments on Earth
Daniel A. Beysens, Jack J.W. A. van Loon
Thể loại: Tài liệu mở
Lượt xem: 849 
Innovative Strategies in Tissue Engineering
Mayuri Prasad, Paolo Di Nardo
Thể loại: Chăm sóc sức khỏe
Lượt xem: 1053 
Building Industries at Sea – ‘Blue Growth’ and the New Maritime Economy
Kate Johnson, Ian Masters, Gordon Dalton
Thể loại: Khác
Lượt xem: 1001 
Cooperative Radio Communications for Green Smart Environments
Narcis Cardona
Thể loại: Tài liệu mở
Lượt xem: 1054 
Paths to a Culture of Tolerance and Peace
Basma EL Zein, Ahmed Al Jarwan
Thể loại: Tài liệu mở
Lượt xem: 903 
Advancing IoT Platforms Interoperability
Ovidiu Vermesan
Thể loại: Tài liệu mở
Lượt xem: 1009 
Network Based High Speed Product Development
Peter Lindgren
Thể loại: Tài liệu mở
Lượt xem: 979 
Analytic Techniques for Public Management and Policy
Jiwon N. Speers
Thể loại: Tài liệu mở
Lượt xem: 860 
Criminal Justice Statistics
Elias Nader
Thể loại: Tài liệu mở
Lượt xem: 941 
Disease Prevention and Healthy Lifestyles
Trina DiGregorio, Monroe Community College
Thể loại: Tài liệu mở
Lượt xem: 801 
ECE Developmental Psychology
Bill Pelz and Linda Overstreet
Thể loại: Tài liệu mở
Lượt xem: 1057 
Ed Guide
Jordan Shurr
Thể loại: Tài liệu mở
Lượt xem: 990 
Elements of Public Speaking
Marty Ennes, West Hills College Lemoore
Thể loại: Tài liệu mở
Lượt xem: 945 
English Composition
Jeff Meyers, Clinton Community College
Thể loại: Tài liệu mở
Lượt xem: 821 
English Composition I
Florida State College at Jacksonville
Thể loại: Tài liệu mở
Lượt xem: 916 
English Composition II
Julie Groesch, San Jacinto College
Thể loại: Tài liệu mở
Lượt xem: 813 
Enhanced College Writing
Bunker Hill Community College
Thể loại: Tài liệu mở
Lượt xem: 915 
Human Growth and Development
Ryan Newton
Thể loại: Tài liệu mở
Lượt xem: 1040 
Introduction to College Research
Florida State College at Jacksonville
Thể loại: Tài liệu mở
Lượt xem: 842 
Introduction to Creative Writing
Linda Frances Lein, Alexandria Technical and Community College – Distance Minnesota
Thể loại: Tài liệu mở
Lượt xem: 794 
Introduction to Ethics
Manuela A. Gomez, El Paso Community College
Thể loại: Tài liệu mở
Lượt xem: 1021 
Small Business Management
Jason Anderson
Thể loại: Tài liệu mở
Lượt xem: 837 
Problem Solving in Teams and Groups
Cameron W. Piercy
Thể loại: Tài liệu mở
Lượt xem: 1044 
Introduction to Philosophy
Gabriel Camacho
Thể loại: Tài liệu mở
Lượt xem: 901 
Introduction to Philosophy
Kathy Eldred
Thể loại: Tài liệu mở
Lượt xem: 862 
Introduction to Spreadsheets
Fran Wells, Tompkins Cortland Community College
Thể loại: Tài liệu mở
Lượt xem: 1059 
Observation and Assessment in Early Childhood Education
Gina Peterson and Emily Elam
Thể loại: Tài liệu mở
Lượt xem: 865 
Personal Finance
Chris Boies, Lord Fairfax Community College
Thể loại: Quản lý - Kinh tế
Lượt xem: 819 
Philosophy in the Humanities
Florida State College at Jacksonville
Thể loại: Tài liệu mở
Lượt xem: 862 
Psychology of Work
William Pelz
Thể loại: Tài liệu mở
Lượt xem: 922 
Public Speaking
Lee Ann Thomas, Clinton Community College
Thể loại: Tài liệu mở
Lượt xem: 793 
Research Methods for the Social Sciences
Bill Pelz, Herkimer County Community College
Thể loại: Tài liệu mở
Lượt xem: 826 
Social Justice Picture Books
Ruth McQuirter, editor and Gurbinder Kaur, contributing editor
Thể loại: Tài liệu mở
Lượt xem: 934 
World Religions
Florida State College at Jacksonville
Thể loại: Tài liệu mở
Lượt xem: 859 
Beyond Good and Evil
Friedrich Nietzsche
Thể loại: Tài liệu mở
Lượt xem: 923 
Technical and Business Writing
Gloria Estrada, El Paso Community College
Thể loại: Quản lý - Kinh tế
Lượt xem: 919 
Communication Training and Development
William Arnold and Lynne McClure
Thể loại: Tài liệu mở
Lượt xem: 875 
Technologies in Decline
Zahar Koretsky, Peter Stegmaier, Bruno Turnheim, Harro van Lente
Thể loại: Tài liệu mở
Lượt xem: 1027 
Cone Penetration Testing 2022
Guido Gottardi, Laura Tonni
Thể loại: Tài liệu mở
Lượt xem: 1040 
Digital System Design – Use of Microcontroller
Shenouda Dawoud, R. Peplow
Thể loại: Tài liệu mở
Lượt xem: 934 
Tunnelling
Alan Muir Wood
Thể loại: Tài liệu mở
Lượt xem: 957 
Soil Erosion and Carbon Dynamics
Eric J. Roose, Rattan Lal, Christian Feller, Bernard Barthes, B.A. Stewart
Thể loại: Tài liệu mở
Lượt xem: 839 
Kinanthropometry IX
Michael Marfell-Jones, Arthur Stewart, Tim Olds
Thể loại: Khác
Lượt xem: 934 
Critical Thinking
Andrew Gurevich
Thể loại: Ngôn ngữ
Lượt xem: 895 
Copy(write): Intellectual Property in the Writing Classroom
Martine Courant Rife, Shaun Slattery, and Dànielle Nicole DeVoss
Thể loại: Ngôn ngữ
Lượt xem: 967 
Composition and Literature
James Sexton and Derek Soles
Thể loại: Ngôn ngữ
Lượt xem: 891 
Business Writing Style Guide
John Morris and Julie Zwart
Thể loại: Tài liệu mở
Lượt xem: 962 
Beyond Argument: Essaying as a Practice of (Ex)Change
Sarah Allen
Thể loại: Tài liệu mở
Lượt xem: 895 
Podcasting as an Intimate Medium
Alyn Euritt
Thể loại: Tài liệu mở
Lượt xem: 913 
Seven Democratic Virtues of Liberal Education: A Student-Inspired Agenda for Teaching Civic Virtue in European Universities
Teun J. Dekker
Thể loại: Tài liệu mở
Lượt xem: 898 
Identities and Intimacies on Social Media: Transnational Perspectives
Tonny Krijnen, Paul G. Nixon, Michelle D. Ravenscroft, Cosimo Marco Scarcelli
Thể loại: Tài liệu mở
Lượt xem: 913 
The Regulation of Megabanks: Legal frameworks of the USA and EU
Katarzyna Parchimowicz
Thể loại: Tài liệu mở
Lượt xem: 932 
Africa–Europe Cooperation and Digital Transformation
Chux Daniels, Benedikt Erforth, Chloe Teevan
Thể loại: Tài liệu mở
Lượt xem: 956 
Live, Die, Buy, Eat: A Cultural History of Animals and Meat
Kristian Bjørkdahl, Karen V. Lykke
Thể loại: Khác
Lượt xem: 1046 
University Autonomy Decline: Causes, Responses, and Implications for Academic Freedom
Kirsten Roberts Lyer, Ilyas Saliba, Janika Spannagel
Thể loại: Tài liệu mở
Lượt xem: 899 
The Impossibilities of the Circular Economy: Separating Aspirations from Reality
Harry Lehmann, Christoph Hinske, Victoire de Margerie, Aneta Slaveikova Nikolova
Thể loại: Quản lý - Kinh tế
Lượt xem: 815 
The Role of Business in Global Sustainability Transformations
Dalia D’Amato, Anne Toppinen, Robert Kozak
Thể loại: Quản lý - Kinh tế
Lượt xem: 917 
Religion and World Politics: Connecting Theory with Practice
Erin K. Wilson
Thể loại: Tài liệu mở
Lượt xem: 853 
Asian Perceptions of Gulf Security
Li-Chen Sim, Jonathan Fulton
Thể loại: Tài liệu mở
Lượt xem: 853 
Pluricentric Languages and Language Education: Pedagogical Implications and Innovative Approaches to Language Teaching
Marcus Callies, Stefanie Hehner
Thể loại: Tài liệu mở
Lượt xem: 855 
Histories of Tax Evasion, Avoidance and Resistance
Korinna Schönhärl, Gisela Hürlimann, Dorothea Rohde
Thể loại: Tài liệu mở
Lượt xem: 919 
The Boundaries of Democracy: A Theory of Inclusion
Ludvig Beckman
Thể loại: Tài liệu mở
Lượt xem: 926 
Urbanizing the Regional Sector to Strengthen Economy and Business to Recover from Recession
Aulia Herdiani, Agus Hermawan, Setya Ayu Rahmawati, Mohd. Rizal Palil, Reza Havies
Thể loại: Tài liệu mở
Lượt xem: 834 
Capitalism, Coronavirus and War: A Geopolitical Economy
Radhika Desai
Thể loại: Tài liệu mở
Lượt xem: 841 
Non-Ideal Foundations of Language
Jessica Keiser
Thể loại: Ngôn ngữ
Lượt xem: 926 
Law and Social Policy in the Global South: Brazil, China, India, South Africa
Ulrike Davy, Albert H.Y. Chen
Thể loại: Luật
Lượt xem: 1047 
Sport Stadiums and Environmental Justice
Timothy Kellison
Thể loại: Tài liệu mở
Lượt xem: 896 
Ecocinema Theory and Practice 2
Stephen Rust, Salma Monani, Seán Cubitt
Thể loại: Tài liệu mở
Lượt xem: 797 
Sweden’s Pandemic Experiment
Sigurd Bergmann, Martin Lindström
Thể loại: Tài liệu mở
Lượt xem: 1000 
Assessment for Inclusion in Higher Education: Promoting Equity and Social Justice in Assessment
Rola Ajjawi, Joanna Tai, David Boud, Trina Jorre de St Jorre
Thể loại: Tài liệu mở
Lượt xem: 939 
Re-imagining the Teaching of European History: Promoting Civic Education and Historical Consciousness
Cosme Jesús Gómez Carrasco
Thể loại: Tài liệu mở
Lượt xem: 1105 
Sustainable Future: Trends, Strategies and Development
Siska Noviaristanti, Ong Hway Boon
Thể loại: Tài liệu mở
Lượt xem: 971 
Global Development in the Arctic: International Cooperation for the Future
Andrey Mineev, Anatoli Bourmistrov, Frode Mellemvik
Thể loại: Tài liệu mở
Lượt xem: 927 
How People Compare
Mathijs Pelkmans, Harry Walker
Thể loại: Tài liệu mở
Lượt xem: 920 
The Carbon Chain in Carbon Dioxide Industrial Utilization Technologies
Dariusz Wawrzyńczak, Izabela Majchrzak-Kucęba, Covadonga Pevida, Giuseppe Bonura, Rita Nogueira, Marcello de Falco
Thể loại: Khác
Lượt xem: 875 
Management and Visualisation: Seeing Beyond the Strategic
Gordon Fletcher
Thể loại: Khác
Lượt xem: 996 
Humanitarian Journalists: Covering Crises from a Boundary Zone
Martin Scott, Kate Wright, Mel Bunce
Thể loại: Khác
Lượt xem: 963 
Human Resources Management in Multinational Companies: A Central European Perspective
Marzena Stor
Thể loại: Quản lý - Kinh tế
Lượt xem: 926 
Expertise, Policy-making and Democracy
Johan Christensen, Cathrine Holst, Anders Molander
Thể loại: Luật
Lượt xem: 913 
Arguments in Context
Thaddeus Robinson
Thể loại: Tài liệu mở
Lượt xem: 888 
Academic Writing I
Lisa Ford
Thể loại: Tài liệu mở
Lượt xem: 998 
1, 2, 3 Write!
Gay Monteverde
Thể loại: Tài liệu mở
Lượt xem: 877 
Mental Health is a Verb: A Pocket Guide to Mental Health for Nursing Students
Jake Bush, Jill Van Der Like
Thể loại: Tài liệu mở
Lượt xem: 1247 
Nursing Assistant
Ivry Zagury-Orly, Steven J Durning
Thể loại: Tài liệu mở
Lượt xem: 871 
Molecular Science for Drug Development and Biomedicine
ZHONG, Wei-Zhu; ZHOU, Shufeng (Eds.)
Thể loại: Chăm sóc sức khỏe
Lượt xem: 1062 
Marine Compounds and Cancer
HONECKER, Friedemann (Ed.); DYSHLOVOY, Sergey A. (Ed.)
Thể loại: Chăm sóc sức khỏe
Lượt xem: 1046 
Dietary Intake and Behavior in Children
KRANZ, Sibylle
Thể loại: Chăm sóc sức khỏe
Lượt xem: 973 
Diet and Metabolic Dysfunction (2)
SANTULLI, Gaetano
Thể loại: Chăm sóc sức khỏe
Lượt xem: 892 
Diagnosis and Treatment of Thoracic Outlet Syndrome
FREISCHLAG, Julie Ann (Ed.), GLEBOVA, Natalia O. (Ed.)
Thể loại: Chăm sóc sức khỏe
Lượt xem: 958 
Diagnosis and Management of Pediatric Diseases
SERGI, Consolato
Thể loại: Chăm sóc sức khỏe
Lượt xem: 908 
Development and Application of Herbal Medicine from Marine Origin
TSONG-LONG, Hwang , et al
Thể loại: Chăm sóc sức khỏe
Lượt xem: 943 
Cancer Biomarkers and Targets in Digestive Organs
NELSON, Yee; NIKKI, Lee
Thể loại: Tài liệu mở
Lượt xem: 864 
Cadmium Sources and Toxicity
SATARUG, Soisungwan
Thể loại: Tài liệu mở
Lượt xem: 818 
Beverage Consumption Habits around the World: Association with Total Water and Energy Intake
MAJEM, Lluis Serra (Ed.); NISSENSOHN, Mariela (Ed.)
Thể loại: Tài liệu mở
Lượt xem: 899 
Cognitive Supervision for Robot-Assisted Minimally Invasive Laser Surgery
FICHERA, Loris
Thể loại: Tài liệu mở
Lượt xem: 823 
Nursing Pharmacology
ERNSTMEYER, Kimberly; CHRISTMAN, Elizabeth
Thể loại: Chăm sóc sức khỏe
Lượt xem: 833 
Interface Oral Health Science 2016: Innovative Research on Biosis–Abiosis Intelligent Interface
SASAKI,Keiichi
Thể loại: Chăm sóc sức khỏe
Lượt xem: 721 
Literature Reviews for Education and Nursing Graduate Students
FREDERIKSEN, Linda, PHELPS, Sue F.
Thể loại: Chăm sóc sức khỏe
Lượt xem: 1072 
Medical Terminology for Healthcare Professions
NELSON, Andrea M., GREENE, Katherine
Thể loại: Chăm sóc sức khỏe
Lượt xem: 865 
Brain and Human Body Modeling 2020
MAKAROV, Sergey N.
Thể loại: Chăm sóc sức khỏe
Lượt xem: 814 
Biomechanics of Human Movement
Karine Hamm
Thể loại: Chăm sóc sức khỏe
Lượt xem: 949 
An EKG Interpretation Primer
Jacqueline Christianson
Thể loại: Chăm sóc sức khỏe
Lượt xem: 882 
Frontiers in Cardiovascular Care
KIM A. Eagle, M.D.
Thể loại: Tài liệu mở
Lượt xem: 846 
Wellness
Pepe Aragon
Thể loại: Tài liệu mở
Lượt xem: 798 
Trauma-Informed Care in Behavioral Health Services
Center For Substance Abuse Treatment Us
Thể loại: Tài liệu mở
Lượt xem: 857 
Biochemistry for Nurses
Reynolds, Kerriann
Thể loại: Chăm sóc sức khỏe
Lượt xem: 961 
Building a Medical Terminology Foundation
Kimberlee Carter, Marie Rutherford
Thể loại: Chăm sóc sức khỏe
Lượt xem: 945 
Clinical Procedures for Safer Patient Care
Glynda Doyle and Jodie McCutcheon
Thể loại: Chăm sóc sức khỏe
Lượt xem: 781 
Modern Philosophy
Walter Ott and Alexander Dunn
Thể loại: Tài liệu mở
Lượt xem: 781 
Literature, the Humanities, and Humanity
Theodore L. Steinberg
Thể loại: Tài liệu mở
Lượt xem: 891 
Introduction to Women, Gender, Sexuality Studies
Miliann Kang, Donovan Lessard, Laura Heston
Thể loại: Tài liệu mở
Lượt xem: 952 
Introduction to Philosophy – Philosophy of Religion
Beau Branson, Marcus William Hunt, Timothy D Knepper, Robert Sloan Lee, Steven Steyl, Hans Van Eyghen, Christina Hendricks
Thể loại: Tài liệu mở
Lượt xem: 1086 
Introduction to Philosophy – Logic
Bahram Assadian, Matthew Knachel, Cassiano Terra Rodrigues, Michael Shaffer, Nathan Smith, Benjamin Martin, Christina Hendricks
Thể loại: Tài liệu mở
Lượt xem: 867 
Introduction to Philosophy – Ethics
Frank Aragbonfoh Abumere, Douglas Giles, Ya-Yun (Sherry) Kao, Michael Klenk, Joseph Kranak, Kathryn Mackay, Jeffrey Morgan, Paul Rezkalla, George Matthews, Christina Hendricks
Thể loại: Tài liệu mở
Lượt xem: 856 
Introduction to Philosophy – Epistemology
Guy Axtell, Brian C. Barnett, Todd R. Long, Jonathan Lopez, Daniel Massey, Monica C. Poole, William D. Rowley, K. S. Sangeetha
Thể loại: Tài liệu mở
Lượt xem: 842 
Introduction to Philosophy – Aesthetic Theory and Practice
Yuriko Saito, Ruth Sonderegger, Ines Kleesattel, Elizabeth Burns Coleman, Elizabeth Scarbrough, Matteo Ravasio, Xiao Ouyang, Richard Hudson-Miles, Andrew Broadey, Pierre Fasula, Alexander Westenberg, Matthew Sharpe, Valery Vino
Thể loại: Tài liệu mở
Lượt xem: 870 
Introduction to Logic and Critical Thinking
Matthew J. Van Cleave
Thể loại: Tài liệu mở
Lượt xem: 1034 
Greek and Latin Roots – Part II – Greek
Peter Smith
Thể loại: Ngôn ngữ
Lượt xem: 886 
Greek and Latin Roots – Part I – Latin
Peter Smith
Thể loại: Tài liệu mở
Lượt xem: 860 
Essentials of Linguistics
Catherine Anderson
Thể loại: Ngôn ngữ
Lượt xem: 849 
A Concise Introduction to Logic
Craig DeLancey
Thể loại: Khác
Lượt xem: 863 
Research Methods in Psychology
Rajiv Jhangiani, I-Chant A. Chiang, Paul C. Price
Thể loại: Tài liệu mở
Lượt xem: 964 
Principles of Microeconomics – 2e
Timothy Taylor, Steven A. Greenlaw, David Shapiro
Thể loại: Tài liệu mở
Lượt xem: 866 
Principles of Microeconomics – 2021A Lyryx
Douglas Curtis and Ian Irvine
Thể loại: Tài liệu mở
Lượt xem: 824 
Principles of Microeconomics
Libby Rittenberg and Tim Tregarthen
Thể loại: Tài liệu mở
Lượt xem: 840 
Principles of Macroeconomics
Douglas Curtis and Ian Irvine
Thể loại: Tài liệu mở
Lượt xem: 796 
Intermediate Microeconomics with Microsoft Excel
Humberto Barreto
Thể loại: Tài liệu mở
Lượt xem: 846 
Human Rights in Brief
United States Department of State Bureau of International Information Programs
Thể loại: Tài liệu mở
Lượt xem: 830 
Principles of Sociological Inquiry: Qualitative and Quantitative Methods
Amy Blackstone
Thể loại: Tài liệu mở
Lượt xem: 867 
Balancing the self : Medicine, politics and the regulation of health in the twentieth century
Jackson, M.
Thể loại: Chăm sóc sức khỏe
Lượt xem: 1029 
Women and Reproductive Technologies: The Socio-Economic Development of Technologies Changing the World
Derya Güngör
Thể loại: Chăm sóc sức khỏe
Lượt xem: 759 
Medicinal Effects of Agathosma (Buchu) Extracts
Barbara Huisamen
Thể loại: Chăm sóc sức khỏe
Lượt xem: 874 
Comorbidity of Mental and Physical Disorders
A. Riecher-Rössler
Thể loại: Chăm sóc sức khỏe
Lượt xem: 944 
Hippocrates Now : The ‘Father of Medicine’ in the Internet Age
Helen King
Thể loại: Tài liệu mở
Lượt xem: 850 
Progress and pathology Medicine and culture in the nineteenth century
BROWN,Emilie Taylor
Thể loại: Tài liệu mở
Lượt xem: 813 
Socio-economics of Personalized Medicine in Asia
Shirley Sun
Thể loại: Tài liệu mở
Lượt xem: 857 
Contemporary Health Issues
Pepe Aragon
Thể loại: Tài liệu mở
Lượt xem: 830 
Programming Fundamentals
Dave Braunschweig and Kenneth Leroy Busbee
Thể loại: Khác
Lượt xem: 927 
Patterns for Beginning Programmers
David Bernstein
Thể loại: Khác
Lượt xem: 842 
Chemical Engineering Separations: A Handbook for Students
Monica Lamm, Laura Jarboe
Thể loại: Khác
Lượt xem: 814 
Genetic tests in sports medicine – many studies, little impact
Sabine Rudnik-Schöneborn
Thể loại: Chăm sóc sức khỏe
Lượt xem: 865 
p-BioSPRE – p-medicine Biospecimen Search and Project Request Engine
Christina Schröder, Tim Jüttner & Matthias Dobkowicz
Thể loại: Chăm sóc sức khỏe
Lượt xem: 846 
Principles of Sociological Inquiry: Qualitative and Quantitative Methods
Amy Blackstone
Thể loại: Tài liệu mở
Lượt xem: 905 
Writing in College: From Competence to Excellence
Amy Guptill
Thể loại: Ngôn ngữ
Lượt xem: 931 
Web Literacy for Student Fact-Checkers
Michael A. Caulfield
Thể loại: Tài liệu mở
Lượt xem: 985 
The Word on College Reading and Writing
Monique Babin, Carol Burnell, Susan Pesznecker, Nicole Rosevear, Jaime Wood
Thể loại: Quản lý - Kinh tế
Lượt xem: 782 
Media Studies 101
Erika Pearson, Sy Taffel, Brett Nicholls, Martina Wengenmeir, Khin-Wee Chen, Hazel Phillips, Collette Snowden, Bernard Madill, Jane Ross, Sarah Gallagher, Thelma Fisher, Shah Nister J. Kabir, Maud Ceuterick, Hannah Mettner, Massimiliana Urbano
Thể loại: Tài liệu mở
Lượt xem: 933 
Communication for Business Professionals
Ontario Business Faculty and eCampusOntario Program Managers
Thể loại: Tài liệu mở
Lượt xem: 876 
Building Blocks of Academic Writing
Carellin Brooks
Thể loại: Ngôn ngữ
Lượt xem: 981 
Advanced English
Allison Kilgannon
Thể loại: Ngôn ngữ
Lượt xem: 1084 
Entrepreneurship
"Michael Laverty Chris Littel"
Thể loại: Tài liệu mở
Lượt xem: 1025 
Principles of Finance
"Julie Dahlquist Rainford Knight Alan S. Adams Curtis J. Bacon Samantha T. Cooper Michael P. Griffin Kevin C. Higgins Larry Musolino"
Thể loại: Tài liệu mở
Lượt xem: 838 
Concepts of Biology
"Samantha Fowler Rebecca Roush James Wise"
Thể loại: Tài liệu mở
Lượt xem: 878 
Introduction to Business
Lawrence J. Gitman Carl McDaniel Amit Shah Monique Reece Linda Koffel Bethann Talsma Grand Rapids James C. Hyatt
Thể loại: Tài liệu mở
Lượt xem: 922 
Controversies around educational projects for gender equality in Italy
Ludovica Anedda
Thể loại: Tài liệu mở
Lượt xem: 922 
Search for knowledge and recognition
Hannah Hoechner
Thể loại: Tài liệu mở
Lượt xem: 862 
“Guests and Aliens”: Re-configuring new mobilities in the easten Mediterranean after 2011 – with a special focus on Syrian refugees
Elif Aksaz and Jean-François Pérouse
Thể loại: Tài liệu mở
Lượt xem: 866 
Proceedings of the Paris open science European conference
Laboratoire d'idées
Thể loại: Tài liệu mở
Lượt xem: 813 
Good Health and Well-Being
Julie Lazzara and Stephanie Green
Thể loại: Tài liệu mở
Lượt xem: 857 
Active Learning Kit
Cheryl Colan
Thể loại: Tài liệu mở
Lượt xem: 807
Society and Business Anthology
Various Authors
Thể loại: Tài liệu mở
Lượt xem: 816 
Culture and Psychology
L D Worthy; T Lavigne; and F Romero
Thể loại: Tài liệu mở
Lượt xem: 916 
Psychology 2e
Julie Lazzara
Thể loại: Tài liệu mở
Lượt xem: 1085 
Small Group Communication Case Study
Amber Green
Thể loại: Tài liệu mở
Lượt xem: 791 
Cultural Anthropology
Dianna Repp
Thể loại: Tài liệu mở
Lượt xem: 842 
Cultivating Your Leadership Capabilities
Graduate Studies, Granite State College
Thể loại: Tài liệu mở
Lượt xem: 860 
Criminology
Ilgin Yorukoglu
Thể loại: Tài liệu mở
Lượt xem: 890 
Communication Studies
Tatyana Thweatt
Thể loại: Tài liệu mở
Lượt xem: 858 
Child and Adolescent Psychology
Florida State College at Jacksonville
Thể loại: Tài liệu mở
Lượt xem: 895 
Finger-Tip Facts for School Psychologists
David L. Wodrich
Thể loại: Tài liệu mở
Lượt xem: 840 
Hearts and Minds
Ashleigh Morris; Bianca Hyslop; Angela Mitchell; Waneka Jannusch; Bronwyn Cuffe; Tracey Sidoti; Suzannah Fullerton; Suzanna Jacovou; Kim Rohde; Leticia Pujol; Kay Dillon; Katlego Maizon; Katherine Stringer; Le Thi Phuong Nhung; Susan Wilkinson; Sabrina Grossman; Liam Callaghan; Deborah Shaw; Christina Deans; Courtney Paolucci; Crystal Steger; Susan Holmes; Dorani Magill-Connell; Eden Bartlett; Gabrielle Alder-Hughes; Karen Stirling; Hamish Robb; Julie Pearce; Judith A. Symonds; Heather Loxton; Jennifer Entsch; Jillian Stansfield; Haylee Alice Holzworth; Katelyn Jackson; Jaymie Parish; Kylie Bilsen-Neville; Louise Marshall; Lynele Thompson; Megan Fogelis; Nicole Giaquinto; Megan Hunt; Melissa Elliot; Robyn McConochie; Sue Thompson; and Amy Brushe
Thể loại: Tài liệu mở
Lượt xem: 915 
Urban Literacy: Learning to Read the City Around You
Leanne Serbulo
Thể loại: Khác
Lượt xem: 859 
Tokyo University and the War
Tachibana Takashi
Thể loại: Khác
Lượt xem: 892 
Some Problems of Philosophy
Diane Gall
Thể loại: Tài liệu mở
Lượt xem: 768 
Marriage, Intimate Relationships and Families
Ron Hammond and Paul Cheney, Edited by Professor Bill Pelz
Thể loại: Tài liệu mở
Lượt xem: 978 
Introduction to Social Work: A Look Across the Profession
James Langford, LCSW and Craig Keaton, PhD, LMSW
Thể loại: Tài liệu mở
Lượt xem: 947 
Introduction to Philosophy: Philosophy of Mind
Eran Asoulin; Paul Richard Blum; Tony Cheng; Daniel Haas; Jason Newman; Henry Shevlin; Elly Vintiadis; Heather Salazar (Editor); and Christina Hendricks (Series Editor)
Thể loại: Tài liệu mở
Lượt xem: 1008 
Foundations for Assisting in Home Care
Kimberly B. McLain
Thể loại: Tài liệu mở
Lượt xem: 829 
Electronic Commerce: The Strategic Perspective
Richard T. Watson, Pierre Berthon, Leyland F. Pitt, George M. Zinkhan
Thể loại: Tài liệu mở
Lượt xem: 904 
Big Data for Epidemiology: Applied Data Analysis Using National Health Surveys
Tiffany B. Kindratt
Thể loại: Tài liệu mở
Lượt xem: 958 
Applied Ethics Primer
Letitia Meynell and Clarisse Paron
Thể loại: Tài liệu mở
Lượt xem: 1066 
A Practicum in Behavioral Economics
Arthur J. Caplan
Thể loại: Quản lý - Kinh tế
Lượt xem: 908 
A history of enterprise search 1938-2022
Martin White
Thể loại: Quản lý - Kinh tế
Lượt xem: 870 
Nursing Care at the End of Life: What Every Clinician Should Know
Susan E. Lowey
Thể loại: Chăm sóc sức khỏe
Lượt xem: 834 
The Mosaic theory of natural complexity
Georges Chapouthier
Thể loại: Tài liệu mở
Lượt xem: 1001 
Between imagined communities of practice
Nicolas Adell, Regina F. Bendix, Chiara Bortolotto and Markus Tauschek
Thể loại: Tài liệu mở
Lượt xem: 904 
India-China: intersecting universalities
Anne Cheng and Sanchit Kumar
Thể loại: Tài liệu mở
Lượt xem: 806 
Adat and indigeneity in Indonesia
Brigitta Hauser-Schäublin
Thể loại: Tài liệu mở
Lượt xem: 931 
Heritage regimes and the state
Regina F. Bendix, Aditya Eggert and Arnika Peselmann
Thể loại: Tài liệu mở
Lượt xem: 808 
Contemporary art collectors: the unsung influences on the art scenes
Nathalie Moureau, Dominique Sagot-Duvauroux and Marion Vidal
Thể loại: Tài liệu mở
Lượt xem: 900 
Employment in the culture sector in 2005
Eric Cléron and Frédérique Patureau
Thể loại: Tài liệu mở
Lượt xem: 867 
World heritage Angkor and beyond
Brigitta Hauser-Schäublin
Thể loại: Tài liệu mở
Lượt xem: 975 
From an ancient road to a cultural route
Elifnaz Durusoy
Thể loại: Tài liệu mở
Lượt xem: 859 
Introduction to Entrepreneurship
Thể loại: Quản lý - Kinh tế
Lượt xem: 893 
Violence in Nigeria: A qualitative and quantitative analysis
Marc-Antoine Pérouse de Montclos
Thể loại: Tài liệu mở
Lượt xem: 1059 
Guidelines for Improving the Effectiveness of Boards of Directors of Nonprofit Organizations
Vic Murray and Yvonne Harrison
Thể loại: Tài liệu mở
Lượt xem: 830 
Good Corporation, Bad Corporation: Corporate Social Responsibility in the Global Economy
Elizabeth Pulos and Guillermo C. Jimenez
Thể loại: Tài liệu mở
Lượt xem: 954 
Steps to Success: Crossing the Bridge Between Literacy Research and Practice
Bryan Ripley Crandall, Elizabeth Lewis, Elizabeth Y. Stevens, Joanna M. Robertson, Joanne E. O'Toole, Kathleen A. Cullen, Kristen A. Munger, Maria S. Murray, Michelle A. Duffy, Tess M. Dussling and Vicki McQuitty
Thể loại: Tài liệu mở
Lượt xem: 951 
Teaching Autoethnography: Personal Writing in the Classroom
Melissa Tombro
Thể loại: Tài liệu mở
Lượt xem: 927 
Microbiology: A Laboratory Experience
Holly Ahern
Thể loại: Chăm sóc sức khỏe
Lượt xem: 873 
Historians of Asia on political violence
Anne Cheng and Sanchit Kumar
Thể loại: Tài liệu mở
Lượt xem: 861 
Sciences with the science
Jacques Commaille and Françoise Thibault
Thể loại: Tài liệu mở
Lượt xem: 725 
Foundations for moral relativism
J. David Velleman
Thể loại: Tài liệu mở
Lượt xem: 917 
Designing sustainable urban futures
Marius Albiez, Gerhard Banse, Kenyon C. Lindeman and Alexandra Quint
Thể loại: Quản lý - Kinh tế
Lượt xem: 951 
Negotiating tradition
Stefan Groth
Thể loại: Tài liệu mở
Lượt xem: 821 
Sustainable development
Oliver Parodi, Ignacio Ayestaran and Gerhard Banse
Thể loại: Tài liệu mở
Lượt xem: 828 
The economic contribution of culture
Yves Jauneau
Thể loại: Tài liệu mở
Lượt xem: 907 
What works in conservation 2017
William J. Sutherland, Lynn V. Dicks, Nancy Ockendon and Rebecca K. Smith
Thể loại: Du lịch - khách sạn
Lượt xem: 900 
Introductory Business Statistics
"ALEXANDER HOLMES"
Thể loại: Tài liệu mở
Lượt xem: 913 
Business Law I Essentials
Mirande Valbrune, Renee De Assis, Suzanne Cardell, Tess C. Taylor, Dr. Natalie Sappleton, C. M. Mitchell, Kenneth Mitchell-Phillips
Thể loại: Tài liệu mở
Lượt xem: 973 
Together: The Science of Social Psychology
R. Biswas-Diener and E. Diener
Thể loại: Tài liệu mở
Lượt xem: 899 
Introduction to LGBTQ+ Studies: A Cross-Disciplinary Approach
Deborah P. Amory, Sean G. Massey, Jennifer Miller and Allison P. Brown
Thể loại: Tài liệu mở
Lượt xem: 960 
Project Management
Adrienne Watt
Thể loại: Quản lý - Kinh tế
Lượt xem: 880 
Organizational Behavior
University of Minnesota
Thể loại: Quản lý - Kinh tế
Lượt xem: 778 
Media Innovation and Entrepreneurship
Michelle Ferrier and Elizabeth Mays
Thể loại: Quản lý - Kinh tế
Lượt xem: 913 
Introducing Marketing
John Burnett
Thể loại: Quản lý - Kinh tế
Lượt xem: 943 
Intermediate Financial Accounting – Volume 2
Glenn Arnold and Suzanne Kyle
Thể loại: Tài liệu mở
Lượt xem: 793 
Intermediate Financial Accounting – Volume 1
Glenn Arnold and Suzanne Kyle
Thể loại: Tài liệu mở
Lượt xem: 914 
Introduction to Financial Accounting
David Annand
Thể loại: Tài liệu mở
Lượt xem: 802 
Information Systems for Business and Beyond
David Bourgeois
Thể loại: Tài liệu mở
Lượt xem: 912 
Human Resource Management
N/A
Thể loại: Tài liệu mở
Lượt xem: 901 
Good Corporation, Bad Corporation
Guillermo C. Jimenez and Elizabeth Pulos
Thể loại: Tài liệu mở
Lượt xem: 851 
Fundamentals of Business
Stephen J. Skripak and Ron Poff
Thể loại: Tài liệu mở
Lượt xem: 944 
Financial Strategy for Public Managers
Sharon Kioko and Justin Marlowe
Thể loại: Quản lý - Kinh tế
Lượt xem: 842 
Financial Mathematics
Paul Grinder
Thể loại: Quản lý - Kinh tế
Lượt xem: 906 
Entrepreneurship and Innovation Toolkit
Lee A. Swanson
Thể loại: Quản lý - Kinh tế
Lượt xem: 1011 
eMarketing: The Essential Guide to Online Marketing
Rob Stokes
Thể loại: Quản lý - Kinh tế
Lượt xem: 1107 
Electronic Commerce
Richard T. Watson, Pierre Berthon, Leyland F. Pitt, George M. Zinkhan
Thể loại: Tài liệu mở
Lượt xem: 855 
Business Writing for Everyone
Arley Cruthers
Thể loại: Tài liệu mở
Lượt xem: 906 
Business Math: A Step-by-Step Handbook
Jean-Paul Olivier
Thể loại: Tài liệu mở
Lượt xem: 943 
Beginning Excel 2019
Noreen Brown, Barbara Lave, Julie Romey, Mary Schatz, Art Schneider, Diane Shingledecker
Thể loại: Tài liệu mở
Lượt xem: 867 
University 101
Kwantlen Polytechnic University
Thể loại: Tài liệu mở
Lượt xem: 790 
Strategies for Academic Success
Liv Marken
Thể loại: Tài liệu mở
Lượt xem: 892 
Blueprint for Success in College and Career
Dave Dillon
Thể loại: Tài liệu mở
Lượt xem: 1050 
Public Health in Pharmacy Practice: A Casebook 2nd Edition
Jordan R Covvey, PharmD, PhD, BCPS, Vibhuti Arya, PharmD, Natalie A. DiPietro Mager, PharmD, MPH, Neyda V. Gilman, MLS, MaRanda Herring, PharmD, BCACP, Leslie Ochs, PharmD, PhD, MSPH and Lindsay Waddington, PharmD, MPH, BCCCP
Thể loại: Chăm sóc sức khỏe
Lượt xem: 976 
An Introduction to Labor and Employment Law
Michael Evan Gold
Thể loại: Luật
Lượt xem: 850 
Learning to Learn Online
Marti Alger; Christina Page; and Adam Vincent
Thể loại: Tài liệu mở
Lượt xem: 890 
Human Nutrition: 2020 Edition
University of Hawai‘i at Mānoa Food Science and Human Nutrition Program
Thể loại: Tài liệu mở
Lượt xem: 965 
Introduction to tourism
Morgan Westcott; Wendy Anderson
Thể loại: Tài liệu mở
Lượt xem: 960 
Writing in College: From Competence to Excellence
Thể loại: Tài liệu mở
Lượt xem: 1006 
Introduction to business
Lawrence J. Gitman, Carl McDaniel, Amit Shah, Monique Reece Linda Koffel, Bethann Talsma, James C. Hyatt
Thể loại: Tài liệu mở
Lượt xem: 852 
Communication Beginnings An Introductory Listening and Speaking Text for English Language Learners
Della Jean Abrahams
Thể loại: Tài liệu mở
Lượt xem: 1007 
Medicines By Design
Alison Davis
Thể loại: Tài liệu mở
Lượt xem: 834